Une cliente est récemment venue me voir, déçue par la performance de sa gestion pilotée chez un acteur digital. En creusant son allocation, la raison est apparue clairement. Son portefeuille était largement investi en obligations. Ce n’est pas un cas isolé, et la cause dépasse largement son seul contrat. C’est un mouvement dont je parlais déjà, dans une vidéo publiée il y a 3 ans.
1. Une hausse des taux généralisée depuis 5 ans
Le rendement du 10 ans américain a atteint 5% en septembre 2026, son plus haut niveau depuis 2007 soit près de 20 ans. Le mouvement est historique !
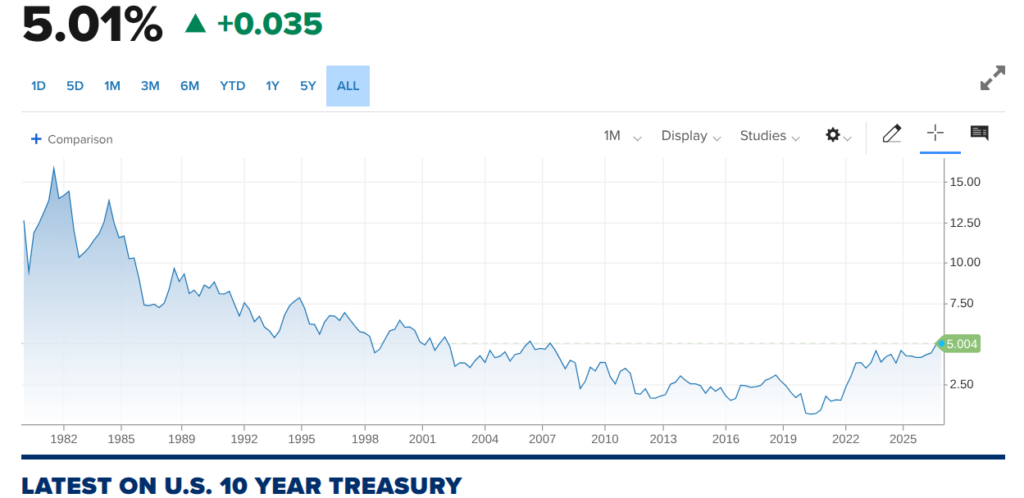
Source: CBNC
Le 30 ans dépasse désormais 5,3 %, contre une moyenne de seulement 3,2 % sur la dernière décennie. Ce mouvement n’est pas propre aux États-Unis. Les taux allemands atteignent leur plus haut niveau depuis 2011. De même le Japon se maintient au-dessus de 3 %. Le Royaume-Uni affiche son plus haut niveau depuis 2008. Le monde entier semble entrer dans une ère de taux durablement plus élevés. Portée par les craintes d’inflation et les inquiétudes sur l’endettement des États.
La France n’échappe pas à ce mouvement, bien au contraire. L’OAT à 10 ans, qui évoluait encore autour de 3,3 % en début d’année 2026, a franchi la barre symbolique des 4 % le 23 juillet 2026 — un niveau plus vu depuis juin 2009, soit plus de dix-sept ans. Le 30 ans français dépasse même 5 %. Cette hausse s’explique par un cocktail de facteurs : tensions géopolitiques et craintes sur l’approvisionnement énergétique, mais aussi inquiétudes propres à la trajectoire des finances publiques françaises, la dette publique atteignant désormais 115,7 % du PIB. Le marché scrute d’ailleurs de près l’écart avec le taux allemand (le “spread” OAT-Bund), révélateur de la confiance accordée à la signature française.
2. Pourquoi la hausse des taux pénalise les obligations déjà détenues
Le mécanisme est simple, mais souvent mal compris des épargnants. Le prix d’une obligation évolue en sens inverse de son taux. Lorsque les taux montent, la valeur des obligations déjà émises, à taux plus faible, baisse mécaniquement.
Pourquoi? Car personne ne veut plus les acheter au même prix, alors que de nouvelles obligations offrent un rendement supérieur. C’est précisément ce qui explique la performance décevante des fonds obligataires ces dernières années. Aussi bien sur des obligations américaines que sur des obligations d’État françaises. Ce ne sont pas les gestionnaires qui ont mal travaillé. Cest l’environnement de taux qui s’est brutalement retourné contre une classe d’actifs perçue, à tort, comme “sans risque”.
Ce même mécanisme explique d’ailleurs pourquoi je recommande de bien distinguer, dans une assurance-vie, la poche fonds euros (largement composée d’obligations) de la poche unités de compte investie en actions.
Prenons l’exemple concret d’un investisseur qui aurait acquis en 2021 une obligation du trésor (OAT) à 10 ans.
L’emprunt d’État de référence à 10 ans émis cette année-là (l’OAT 25 novembre 2031) a été adjugé avec un coupon facial de 0,00 % au pair. L’épargnant a donc prêté son capital sans perspective d’intérêts réguliers.
En 2031, l’investisseur reverra l’intégralité de sa mise nominale (1 000 € remboursés pour 1 000 € investis). En revanche, l’inflation cumulée depuis 2021 érode considérablement la valeur de ce remboursement : le rendement réel est destructeur de pouvoir d’achat.
Mais si il souhaite revendre, il devra accepter de concrétiser une moins-value de plus de 16 % par rapport au prix d’émission.
3. Un mouvement qu’avait prédit Jeremy Siegel
Ce n’est pas un phénomène nouveau ni surprenant. J’en parlais déjà dans une vidéo il y a 3 ans, alertant sur les risques que représentaient les obligations dans un contexte de remontée des taux. Jeremy Siegel, professeur à Wharton, tenait un discours similaire dès janvier 2022. Il déclarait ne trouver “rien d’attractif” sur le marché obligataire. Car il anticipait une inflation durablement supérieure aux attentes du marché.
C’est une prédiction remarquable : anticiper cinq ans à l’avance qu’il fallait éviter les obligations, à contre-courant du discours dominant qui les présentait comme le pilier “sans risque” de toute allocation prudente.
À titre personnel, j’avais fait le même choix à l’époque, pour une raison très simple. Les rendements obligataires étaient alors extrêmement faibles, ne compensant ni l’inflation, ni le risque de hausse des taux à venir. Accepter un rendement quasi nul, en pariant que les taux ne remonteraient jamais, ne semblait tout simplement pas un pari raisonnable.
Plus récemment, fin juillet 2026, Siegel alertait à nouveau. Si les taux réels continuent de grimper, cela pourrait fragiliser non seulement les obligations, mais aussi la dynamique haussière des marchés actions. Un risque que j’ai également détaillé dans mon article sur le rendement futur des actions.
4. Ce que cela signifie pour votre allocation
Cet épisode illustre une réalité qu’il ne faut pas oublier : les obligations ne sont pas un placement sans risque. Elles sont un placement à risque différent de celui des actions. Une gestion pilotée sur-pondérée en obligations, présentée comme “prudente”, peut en réalité générer des pertes en capital significatives dans un contexte de hausse des taux — exactement ce qu’a vécu ma cliente.
La vraie question n’est pas “obligations ou actions”, mais bien de calibrer chaque poche en fonction de son horizon de placement et de sa tolérance réelle au risque, plutôt que de se fier à une étiquette marketing de “gestion prudente” — c’est précisément l’objet d’un bilan patrimonial bien mené.
Conclusion
La hausse des taux depuis 5 ans n’est pas un simple ajustement technique. Ni un phénomène propre aux États-Unis. Elle touche aussi bien l’OAT française, à son plus haut niveau depuis 2009, que les obligations souveraines du monde entier. Elle a redéfini les règles du jeu pour toute allocation contenant des obligations.
Comprendre ce mécanisme permet d’éviter la déconvenue vécue par ma cliente. Et de mieux évaluer si une gestion pilotée “prudente” l’est vraiment pour votre situation.
A l’inverse, si vous pensez que les taux vont baisser, il est logique de vouloir détenir des obligations car vous bénéficer de coupons élevés (modulo l’inflation) et d’une possible plus-value.
Vous souhaitez faire le point sur l’allocation de votre gestion pilotée ? Contactez-moi pour un premier échange sans engagement.