Après une cession d’entreprise, une opération d’apport-cession ou simplement par l’accumulation de dividendes de filiales, de nombreuses holdings se retrouvent avec une trésorerie excédentaire conséquente. Laisser ces liquidités sur un compte courant bancaire revient à subir l’érosion silencieuse mais certaine de l’inflation. Les comptes à terme (CAT), quant à eux, offrent un rendement plafonné et ne constituent pas une solution d’investissement à long terme.
Pour un dirigeant ou un investisseur qui souhaite faire fructifier cette trésorerie sur les marchés financiers (notamment via des ETF indiciels à faibles frais), une question centrale se pose : quelle enveloppe juridique et fiscale choisir au sein de la société ?
L’assurance-vie étant réservée aux personnes physiques, c’est vers le contrat de capitalisation pour personne morale qu’il faut se tourner. Décryptage d’un mécanisme méconnu mais redoutablement efficace pour différer l’impôt sur les sociétés (IS) et maximiser les intérêts composés.
Pourquoi l’assurance-vie est exclue pour une société
Contrairement à une idée reçue, une holding ne peut pas souscrire un contrat d’assurance-vie classique. L’assurance-vie repose juridiquement sur la couverture d’un risque lié à la durée de vie d’une personne physique (aléa viager et table de mortalité). Elle intègre une clause bénéficiaire déclenchée au décès.
Le contrat de capitalisation fonctionne différemment :
- Il s’agit d’un produit d’épargne pur, sans aléa viager ni clause bénéficiaire.
- Il peut être souscrit par une personne morale soumise à l’IS, à condition qu’il s’agisse d’une structure patrimoniale ou d’une holding (sociétés civiles, SARL, SAS gérant leur propre trésorerie, hors activités purement commerciales opérationnelles selon les critères des assureurs).
- En cas de restructuration ou de transmission, il ne s’éteint pas : il est inscrit à l’actif du bilan et peut être conservé, apporté ou transmis.
L’inconvénient fiscal du compte-titres ordinaire (CTO) à l’IS
Le premier réflexe d’un gérant est souvent d’ouvrir un compte-titres ordinaire au nom de sa holding pour acheter des actions ou des ETF. C’est une erreur stratégique sur le plan fiscal.
En vertu de l’article 209-0 A du Code général des impôts (CGI), les plus-values latentes sur les parts d’OPCVM (ce qui inclut la quasi-totalité des ETF européens, même capitalisants) détenues par une société à l’IS doivent être imposées chaque année à la clôture de l’exercice, selon le principe du mark-to-market.
Concrètement : si votre holding détient un ETF World sur un compte-titres et que celui-ci progresse de 10 % sur l’exercice, vous devez payer de l’IS sur ce gain virtuel, alors même que vous n’avez vendu aucune part. Cela engendre une sortie de trésorerie sèche pour payer l’impôt et brise la dynamique des intérêts composés.
Le régime dérogatoire du contrat de capitalisation : l’effet de levier fiscal
Le contrat de capitalisation bénéficie d’un cadre d’imposition spécifique régi par l’article 238 septies E du CGI. Ce régime déconnecte temporairement l’imposition annuelle de la performance réelle du portefeuille.
1. Une imposition annuelle forfaitaire basée sur le TME
Chaque année, la base imposable à l’IS n’est pas calculée sur la valorisation réelle du contrat, mais sur une performance théorique forfaitaire :
Assiette annuelle imposable = Valeur d’acquisition × (105 % du TME en vigueur à la souscription)
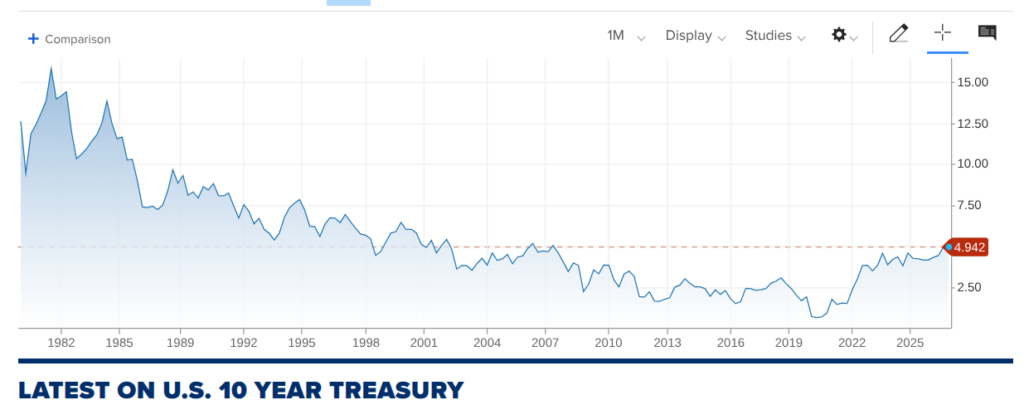
Le TME (Taux Moyen des Emprunts d’État) est fixé lors de la souscription et reste figé pour toute la durée de détention. Si le TME est par exemple de 3,00 % lors du versement initial, le taux forfaitaire retenu pour le calcul de la base d’IS annuelle est de 3,15 % (soit 3,00 % × 105 %).
Attention, ce taux n’est pas fixe. Il change tous les mois. Par exemple, le TME en Octobre 2026 est de 4,93%
2. La régularisation au rachat (l’arbitrage réel)
Tant qu’aucun rachat n’est effectué, les arbitrages au sein du contrat (ventes, réallocations vers de nouveaux ETF) ne génèrent aucun impôt immédiat. L’imposition définitive n’intervient que lors du rachat partiel ou total :
- On calcule la plus-value réelle (valeur de rachat diminuée des versements).
- On déduit l’ensemble des bases forfaitaires déjà intégrées au résultat fiscal au fil des années.
- Le solde éventuel est alors imposé à l’IS (ou imputable sur le résultat si la performance réelle a été inférieure au forfait).
Simulation chiffrée : CTO vs Contrat de capitalisation sur 10 ans
Prenons un cas pratique pour mesurer l’écart d’enrichissement généré par ce différé d’imposition.
Hypothèses de départ :
- Trésorerie investie : 500 000 €
- Stratégie : portefeuille 100 % indiciel diversifié mondial (rendement brut moyen régulier de 7 % par an).
- Frais: 0,9% par an
- Horizon : 10 ans.
- TME à la souscription : 3,00 % (taux forfaitaire retenu : 3,15 %).
- Taux d’IS de la holding : taux normal de 25 % (pour isoler l’effet mécanique).
| Indicateur financier | Option 1 : CTO piloté | Option 2 : Contrat de capitalisation |
| Capital initial | 500 000 € | 500 000 € |
| Rendement net de frais avant IS | 6,10 % | 6,10 % |
| Base imposable annuelle | Plus-value latente nette réelle (6,10 %) | Forfait TME constant : 3,15 % (15 750 €) |
| IS annuel décaissé (an 1) | 7 625 € (25 % de 30 500 €) | 3 937,50 € (25 % de 15 750 €) |
| IS annuel décaissé (an 10) | 11 498 € | 3 937,50 € |
| Cumul d’IS payé sur 10 ans | 94 857 € | 39 375 € |
| Valeur brute du contrat à 10 ans | 782 076 € (croissance nette d’IS à 4,575 %) | 903 907 € (capitalisation brute à 6,10 %) |
| Régularisation IS au rachat (an 10) | 0 € | 61 602 € (solde réel taxable à 25 %) |
| Actif net final disponible | 782 076 € | 802 930 € |
En différant la taxation de la surperformance réelle (l’écart entre les 7 % réels et les 3,15 % forfaitaires), le contrat de capitalisation permet aux capitaux qui auraient dû être versés au Trésor public de continuer à composer au sein du contrat. Lors du rachat à 10 ans, l’ajustement fiscal final sera payé, mais le gain financier issu de la capitalisation reste acquis à la holding.
Les points de vigilance avant de souscrire
Bien que particulièrement attractif, le contrat de capitalisation personne morale exige de respecter plusieurs règles d’hygiène financière :
- Sélectionner des contrats en architecture ouverte : évitez les contrats bancaires traditionnels encombrés de fonds maisons chargés en frais d’entrée et en rétrocommissions. Un contrat moderne pour holding doit donner accès aux ETF indiciels, à des supports obligataires institutionnels et à des fonds non cotés à frais d’enveloppe réduits.
- L’horizon de placement : cette solution est destinée à de la trésorerie structurelle et stable (minimum 5 à 8 ans). Elle ne convient pas aux liquidités destinées au besoin en fonds de roulement (BFR) à court terme.
- L’intégration comptable : au bilan de la société, le contrat reste comptabilisé pour sa valeur historique d’acquisition (500 000 € dans notre exemple). Les plus-values latentes ne viennent pas gonfler artificiellement le résultat comptable, ce qui offre une grande lisibilité.
En conclusion : transformer une contrainte en avantage patrimonial
Pour l’entrepreneur ou la holding familiale, le contrat de capitalisation transforme la gestion de la trésorerie d’entreprise : il neutralise la contrainte de l’imposition mark-to-market du compte-titres et procure un cadre d’investissement rigoureux et optimisé à l’IS.
Au-delà de la pure équation financière, piloter un CTO à l’IS comporte une friction que les dirigeants sous-estiment : la lourdeur administrative. Chaque clôture d’exercice impose à l’expert-comptable de retraiter les plus et moins-values latentes de chaque ligne ce qui génère souvent des honoraires comptables annexes.
Avec le contrat de capi c’est plus simple. Une seule ligne au bilan inscrite au coût historique (500 000 €) et une charge fiscale forfaitaire prévisible connue dès le premier jour.
Associé à une stratégie d’investissement passive et indicielle, il devient un pilier patrimonial majeur pour consolider et faire croître la valeur globale de la structure sur le long terme.
Vous vous posez des questions sur la trésorerie de votre holding?
👉 Réservez un premier entretien découverte de 30 minutes pour auditer le rendement de votre trésorerie et définir une stratégie adaptée