“1 % net réel.” C’est le chiffre qu’une amie et professionnelle de la finance prévoit comme rendement futur net réel pour les actions. Net de l’inflation, des frais et des impôts. Comme je ne suis pas d’accord, j’ai décidé de creuser. C’est à dire de décomposer en trois étapes : le rendement brut du marché, ce qu’il en reste une fois frais et fiscalité déduits. Et enfin, la vraie difficulté: parvenir à l’obtenir.
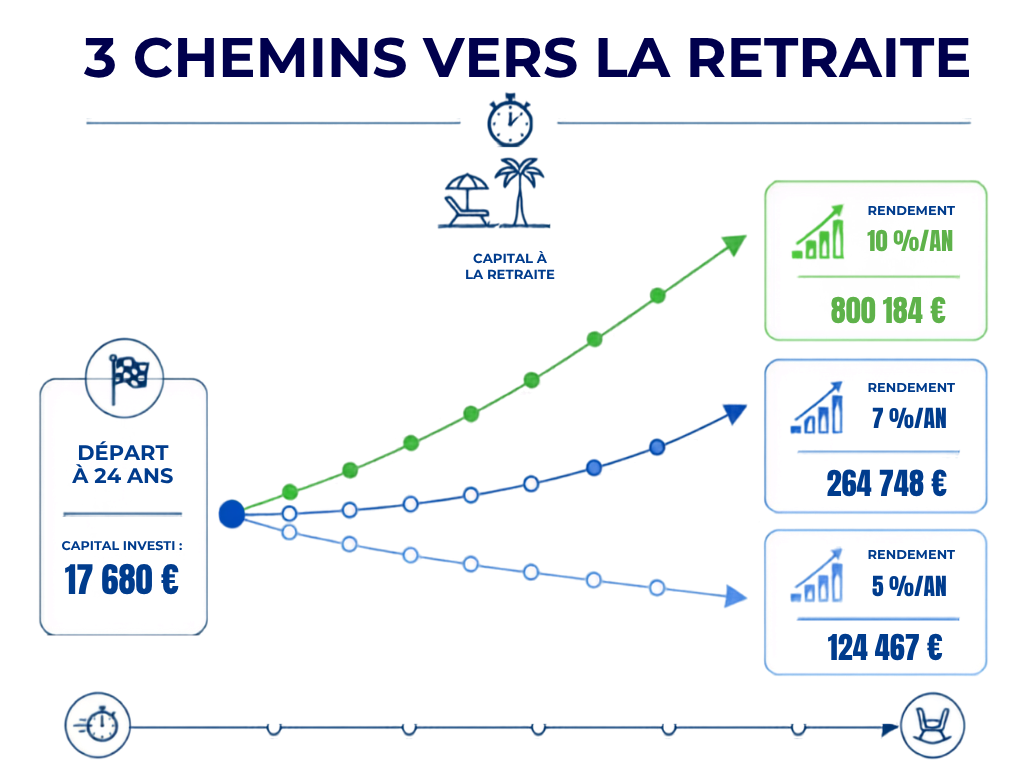
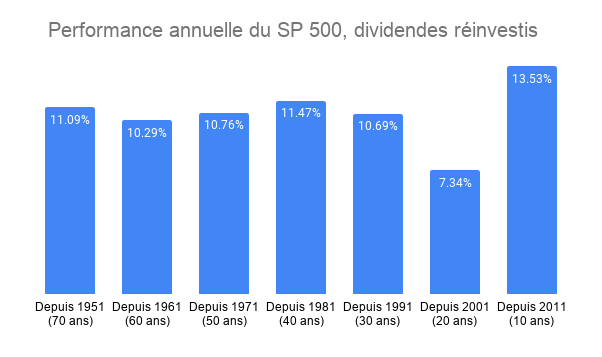
1. Le rendement brut : 10 % en moyenne, mais jamais 10 % chaque année
Les marchés actions délivrent, historiquement, un rendement nominal moyen proche de 10 % par an. Mais ce chiffre est une moyenne, pas une constante. Car si certaines années le marché fait 25 %, d’autres seront à -20 %. C’est en lissant ces écarts sur de longues périodes que l’on retombe sur ce fameux 10 %.
Un chiffre qui n’a donc de sens qu’observé sur le temps long, jamais sur une année isolée. J’ai d’ailleurs détaillé ces écarts année par année sur plusieurs décennies dans un précédent article.
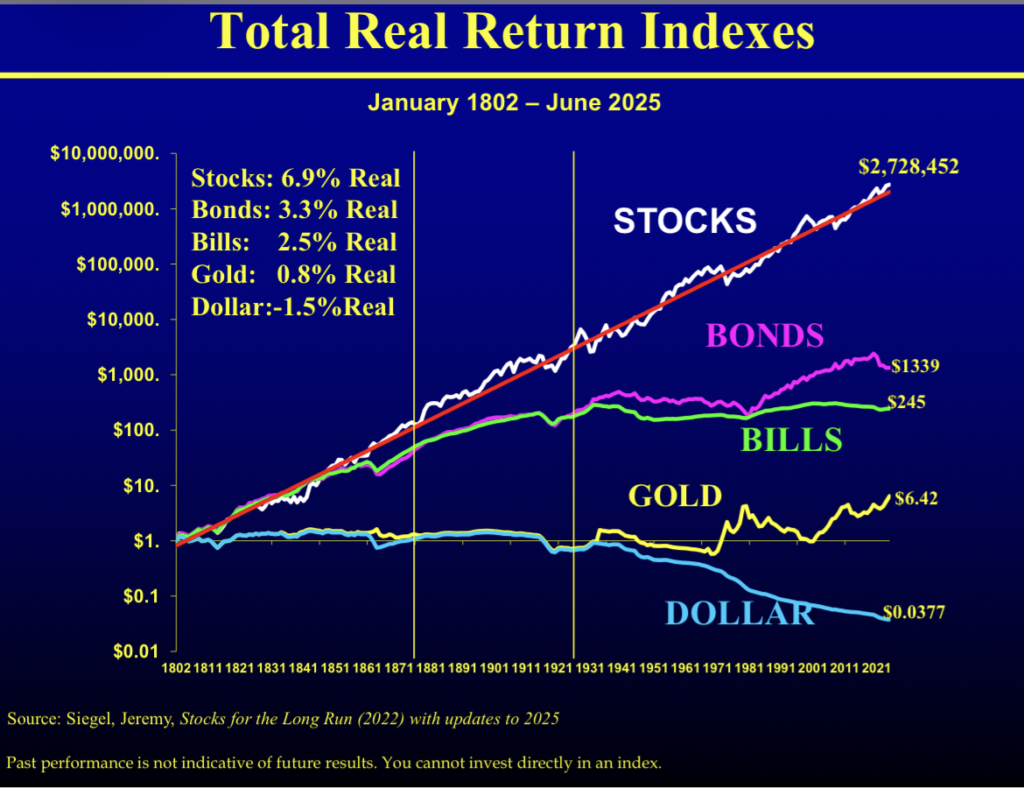
Ce rendement de 10 % est aussi nominal : c’est celui que vous voyez affiché, mais il ne tient pas compte de l’inflation. Jeremy Siegel, professeur à Wharton et auteur de Stocks for the Long Run, a calculé le rendement réel des actions américaines sur deux siècles de données : 6,9 % net d’inflation. Un chiffre colossal sur longue période, et remarquablement stable, qu’on le calcule sur les 30 dernières années ou depuis 1802 — malgré deux guerres mondiales, la crise de 2008 et le Covid.
2. Du brut au net dans votre poche
Ce rendement de 6,9 % ne tient pas non plus compte des frais. Bonne nouvelle : les frais ont beaucoup baissé ces dernières années. On trouve aujourd’hui des ETF facturés entre 0,07 % et 0,20 % de frais annuels, et les meilleures assurances-vie affichent des frais de gestion compris entre 0,3 % et 0,6 %. Un écart minime comparé aux 2 à 3 % que facturaient encore récemment de nombreux contrats bancaires classiques.
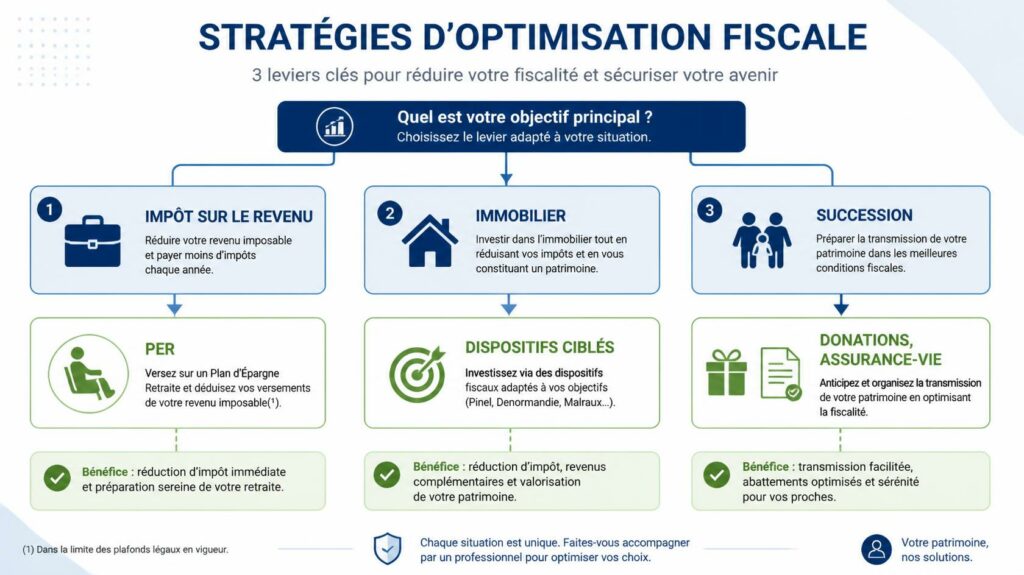
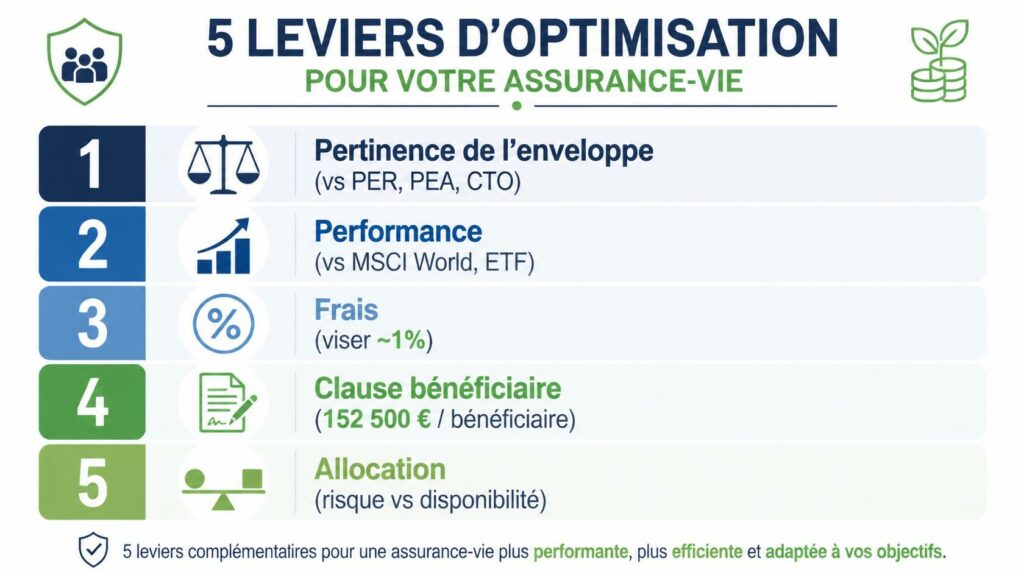
Reste la fiscalité, qui dépend fortement de la situation de chacun. Elle intervient en général non pas chaque année, mais à la sortie, une fois la phase d’accumulation du capital terminée, lorsqu’on entre en phase de consommation de son épargne. C’est là que le choix de l’enveloppe fait toute la différence : un PEA après 5 ans, une assurance-vie après 8 ans, ou un PER selon sa tranche d’imposition à la sortie ne délivrent pas du tout le même rendement net final, alors que le rendement brut sous-jacent est identique.
En combinant frais réduits et enveloppe fiscale adaptée, on obtient enfin le vrai chiffre qui compte : le rendement net dans votre poche.
3. Encore faut-il savoir l’obtenir
Calculer ce rendement net théorique est une chose. L’obtenir réellement en est une autre. Cela suppose d’abord de se focaliser sur le temps long, sans chercher à investir au plus haut ni à vendre au plus bas.
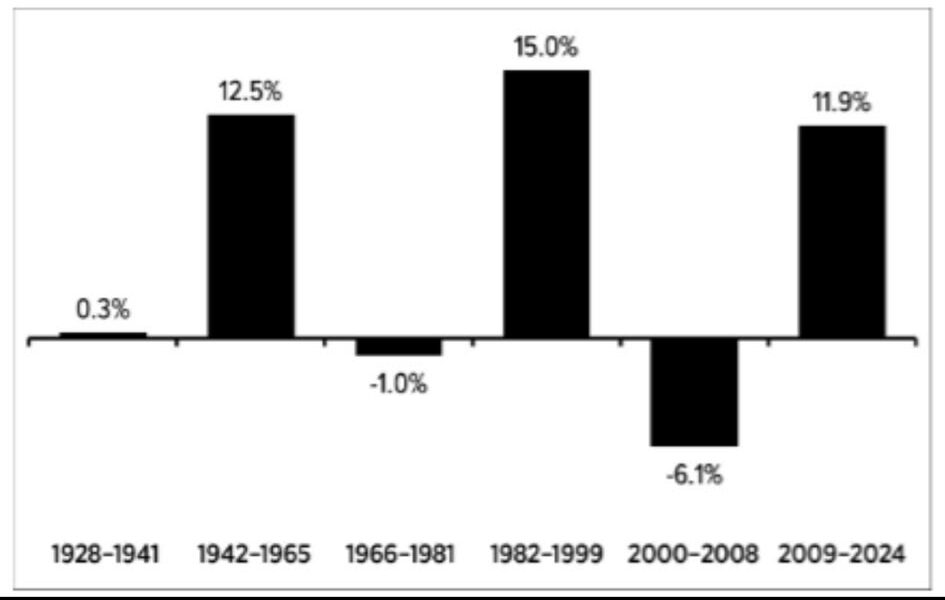
La patience est essentielle : sur mon propre suivi des performances glissantes du S&P 500 depuis 1951, chaque décennie affiche des écarts marqués. Ben Carlson, sur son blog A Wealth of Common Sense, illustre le même phénomène avec des grands cycles historiques allant de -6,1 % par an (2000-2008) à 15 % par an (1982-1999).
Dépasser ce rendement moyen est en revanche très difficile : la majorité des fonds gérés activement n’arrivent pas à battre leur propre indice de référence sur longue période. Pour les particuliers c’est souvent pire car ils ont tendance à acheter les fonds actifs au plus haut et les vendre lorsqu’ils baissent.
Personnellement, ma discipline consiste à investir davantage dans les périodes de panique. Je l’ai appliqué à l’immobilier lors de la crise des subprimes qui m’a permis d’acheter quatre maisons aux États-Unis.
Je l’applique également en bourse comme lors de la crise du Covid en investissant massivement. Puis je décide de rester investi même lorsque les marchés atteignent des sommets, plutôt que de chercher à deviner le bon moment pour vendre.
Conclusion
Entre le 10 % brut affiché, le 6,9% net d’inflation calculé par Siegel, et le rendement réellement perçu après frais et fiscalité, chaque étape rogne un peu le chiffre de départ. Mais avec des frais aujourd’hui très réduits et une enveloppe bien choisie — PEA, assurance-vie ou PER —, l’écart reste maîtrisable, à condition, surtout, de tenir la distance et de ne pas céder à la panique au mauvais moment.
Enfin, les rendements passés ne préjugent pas des rendements futurs. Il est impossible de savoir ce que fera la bourse demain, dans 1 an ou dans 10 ans. Ni de savoir quand aura lieu le prochain krach. Pensez toujours à bien diversifier vos placements et à adapter en fonction de vos objectifs et de votre profil de risque.
Vous souhaitez construire une projection patrimoniale réaliste, du rendement brut jusqu’au net dans votre poche ? Contactez-moi pour un premier échange sans engagement.