Après avoir abordé dans notre guide dédié comment optimiser la transmission de son vivant par la donation, une problématique revient chez les investisseurs. Comment transmettre une part significative de son patrimoine à ses enfants sans déclencher une facture fiscale douloureuse ?
Dans l’éventail des stratégies patrimoniales, un outil se distingue par son efficacité : le démembrement de propriété.
Utilisé avec rigueur, il permet de réduire drastiquement l’assiette des droits de mutation à titre gratuit (DMTG). Mais mal anticipé, il peut enfermer votre famille dans une impasse civile et financière. Voici ce qu’il faut savoir pour exploiter ce mécanisme à bon escient, sur l’immobilier comme sur les actifs financiers.
1. Le démembrement de propriété : principe et levier fiscal
En droit civil français, la pleine propriété d’un actif se divise en deux droits distincts :
- L’usufruit : le droit d’utiliser le bien (usus) et d’en percevoir les revenus (fructus), tels que des loyers immobiliers ou des dividendes.
- La nue-propriété : le droit de disposer du bien (abusus) sans en avoir l’usage immédiat.
Lors d’une donation avec réserve d’usufruit, vous transmettez la nue-propriété à vos héritiers tout en conservant l’usufruit jusqu’à la fin de votre vie.
Une double mécanique fiscale avantageuse
Cette dissociation active deux leviers majeurs définis par le Code Général des Impôts :
- Une assiette taxable réduite : Les droits de donation ne sont pas liquidés sur la valeur totale du bien, mais uniquement sur la valeur fiscale de la nue-propriété. Celle-ci est calculée selon le barème viager fixé par l’article 669 du Code Général des Impôts (CGI), fonction de l’âge du donateur au jour de l’acte.
- L’extinction de plein droit au décès : En vertu de l’article 1133 du CGI, au décès de l’usufruitier, le nu-propriétaire devient plein propriétaire sans aucun droit de succession supplémentaire à payer. Toute la prise de valeur enregistrée par le bien entre la donation et le décès échappe intégralement à l’impôt sur la succession.
- Il est donc intéressant fiscalement de donner tôt, encore faut-il que cela s’inscrive dans un projet cohérent de donation anticipée à ses héritiers
| Âge de l’usufruitier (années révolues) | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| 91 ans et plus | 10 % | 90 % |
2. Démembrer des actifs financiers : CTO et contrat de capitalisation
Si la transmission démembrée est traditionnellement associée à l’immobilier, elle est également possible pour un portefeuille financier et permet de transmettre un capital sans en perdre la jouissance
Le Compte-Titres Ordinaire (CTO)
Dans cet article sur le compte-titres ordinaire et ses spécificités, nous avions évoqué la mécanique de la donation en pleine propriété, souvent utilisée pour effacer (« purger ») les plus-values latentes avant la vente d’une ligne d’actions.
Dans une stratégie de démembrement, la logique est tout autre : il ne s’agit pas de liquider des titres pour donner du cash, mais d’organiser la transmission d’un portefeuille financier sur le long terme tout en protégeant son train de vie.
En transmettant la nue-propriété de titres financiers (actions, ETF, obligations) logés sur un CTO :
- Vous bénéficiez de la décote fiscale : Seule la nue-propriété est soumise aux droits de mutation selon le barème de l’article 669 du CGI. Vous transmettez ainsi un volume d’actifs financiers nettement plus élevé sous les abattements des 100 000 €.
- Vous conservez les flux de revenus (l’usufruit) : Vous continuez à encaisser la totalité des dividendes d’actions et coupons obligataires (fructus) pour compléter votre niveau de vie ou votre retraite.
- Vous conservez la liberté d’arbitrage (l’universalité du portefeuille) : Contrairement à un bien immobilier qui reste figé, la justice reconnaît au portefeuille de valeurs mobilières la qualification « d’universalité de fait » (jurisprudence Baylet). L’usufruitier peut ainsi continuer à gérer activement le compte (vendre un ETF ou une action pour en acheter une autre) sans devoir solliciter l’accord des enfants à chaque ordre, à condition de remployer le produit des ventes dans de nouveaux titres pour en préserver la valeur.
- Une transmission au décès : Au décès de l’usufruitier, les enfants récupèrent la pleine propriété de l’ensemble du portefeuille — y compris toute la valorisation et les plus-values accumulées au fil des années.
Attention toutefois : cette extinction ne purge pas les plus-values latentes. Si vos enfants vendent les titres après votre décès, leur prix de revient fiscal pour le calcul de l’impôt sur la plus-value (Flat Tax) sera basé sur la seule valeur de la nue-propriété au jour de la donation. Concrètement: un ETF qui vaut 100€, donnée à 50€ en nue-propriété et revendue à 200€ sera taxé à sur une plus-value de150 € !
Le contrat de capitalisation
À la différence notable de l’assurance-vie, qui se dénoue automatiquement au décès de l’assuré, le contrat de capitalisation ne s’éteint pas : c’est un actif patrimonial transmissible par donation de son vivant.
Transmettre la nue-propriété d’un contrat de capitalisation présente des atouts spécifiques :
- Conservation de l’antériorité fiscale : Le contrat n’est pas clôturé ; le nu-propriétaire hérite de l’antériorité fiscale (notamment le régime avantageux après 8 ans).
- Gestion encadrée : Vous pouvez conserver la gestion des arbitrages et aménager la convention de démembrement pour autoriser des rachats sous condition de quasi-usufruit.
- Neutralité successorale : À votre décès, l’usufruit s’éteint simplement, et vos enfants deviennent pleins propriétaires.
Avantage par rapport au CTO. Le contrat de capitalisation bénéficie d’un abattement annuel sur les gains. Lors de leurs rachats, les enfants bénéficient de l’abattement annuel sur les intérêts de 4 600 € (célibataire) ou 9 200 € (couple marié/pacsé). Au-delà de l’abattement, les gains sont taxés au taux réduit de 7,5 % (hors prélèvements sociaux de 17,2 %) pour les primes inférieures à 150 000 €.
3. Les deux écueils à éviter : la précipitation et l’inertie
« Donner et retenir ne vaut. » — La donation entre vifs est un acte irrévocable.
Écueil n°1 : La précipitation guidée par le seul gain fiscal
L’attrait de la réduction d’impôt pousse parfois à agir sans mesurer les contraintes juridiques sur le long terme :
- Le démembrement est viager : Sauf clause temporaire spécifique, il dure jusqu’à votre décès.
- La perte de liquidité et de décision : Pour vendre un bien démembré (qu’il soit immobilier ou financier), l’accord conjoint de l’usufruitier et du nu-propriétaire est indispensable. En cas de mésentente avec un enfant, votre patrimoine se retrouve bloqué.
- L’évolution familiale : Un divorce ou un remariage peut compliquer l’équilibre patrimonial d’une famille recomposée si des actifs ont été démembrés prématurément.
- Le risque de dépendance : Veillez à toujours conserver un capital suffisant en pleine propriété pour faire face à vos besoins futurs (santé, perte d’autonomie).
Écueil n°2 : L’inertie (attendre 80 ans)
À l’inverse, repousser indéfiniment la transmission détruit le levier du barème fiscal. À 82 ans, la nue-propriété représente 80 % de la valeur du bien. La décote n’est plus que de 20 %, et le délai de 15 ans pour reconstituer les abattements légaux devient difficile à réitérer.
Je rencontre ainsi des clients dont les parents n’ont pas anticipé leur succession. Ils se retrouvent parfois avec un patrimoine, souvent immobilier, qui aurait pu être transmis via le démembrement. Ce manque d’anticipation peut couter cher.
Si le bien immobilier de 400 000 € n’avait pas été transmis en démembrement à 55 ans et restait dans la succession jusqu’au décès, le surcoût fiscal pour les deux enfants se situerait entre 76 000 € et plus de 140 000 €, selon la valorisation du bien au moment de la transmission.
| Critère | Avec démembrement à 55 ans | Sans démembrement (au décès) |
| Base taxable transmise | 200 000 € (nue-propriété à 50 %) | 400 000 € (pleine propriété initiale) |
| Abattements utilisés | 200 000 € (reconstitués à 70 ans) | 0 € (abattements déjà absorbés) |
| Droits payés à la transmission | 0 € | ~76 400 € (tranche à 20 %) |
| Sort de la valorisation (+2 %/an sur 30 ans) | 0 € d’impôt (art. 1133 du CGI) | Taxée à 20 % sur ~325 000 € de gains |
| Total des droits payés à terme | 0 € | ~141 000 € |
4. Cas pratique : planification d’un calendrier sur 30 ans
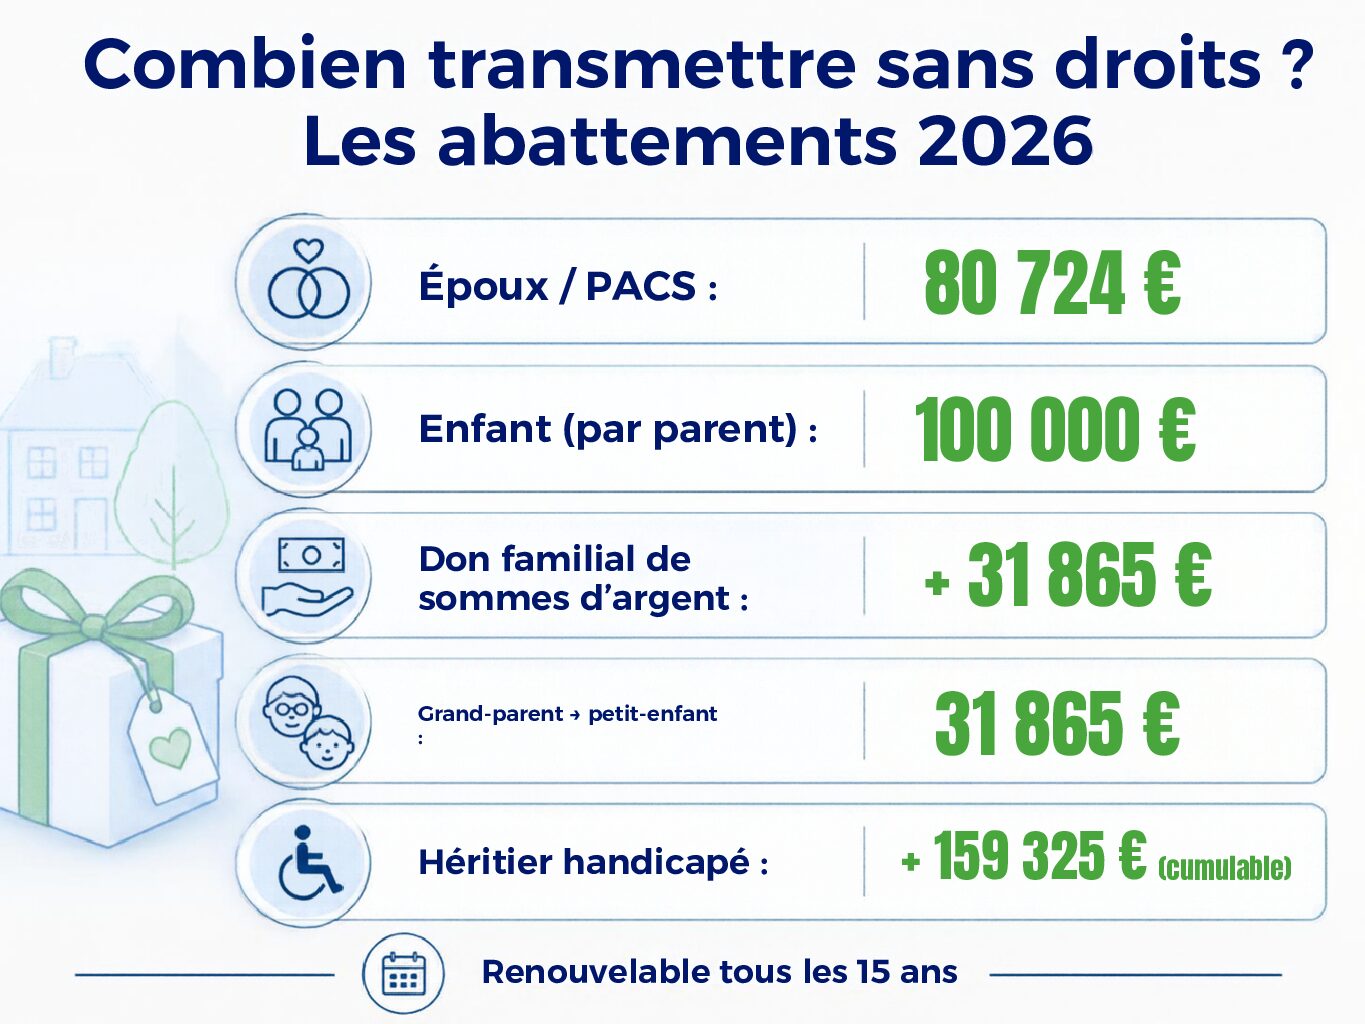
En ligne directe, chaque parent peut donner jusqu’à 100 000 € par enfant sans payer de droits, cet abattement se reconstituant tous les 15 ans selon les modalités prévues par la réglementation fiscale des donations (Service-Public.fr).
Prenons l’exemple concret d’un couple de 55 ans, marié, avec un enfant. À chaque cycle de 15 ans, le couple dispose ensemble de 200 000 € d’abattement global (2 parents × 1 enfant × 100 000 €).
Étape 1 : À 55 ans – Transmission d’un bien locatif de 400 000 €
- À 55 ans, la nue-propriété vaut 50 % du bien (barème de l’article 669 entre 51 et 60 ans), soit 200 000 €.
- L’ enfant reçoit 200 000 € de nue-propriété (100 000 € par parent).
- Imposition : 0 € de droits de mutation (absorbés par les 200 000 € d’abattements disponibles).
- Le couple conserve 100 % des loyers pour conforter ses revenus et préparer sa retraite.
Étape 2 : À 70 ans – Transmission d’un contrat de capitalisation de 300 000 €
- 15 ans plus tard, l’abattement fiscal de 200 000 € s’est intégralement reconstitué.
- Le couple détient un contrat de capitalisation de 300 000 €, investi en ETF diversifiés.
- À 70 ans révolus, la nue-propriété transmise est évaluée à 60 % (barème 61-70 ans), soit 180 000 € (60 000 € par enfant et par parent).
- Imposition : 0 € de droits (l’opération s’inscrit intégralement dans l’abattement renouvelé).
Étape 3 : À 85 ans – Troisième cycle d’abattements
À 85 ans, le compteur des 15 ans repart une nouvelle fois à zéro. Les 200 000 € d’abattements sont de nouveau disponibles pour le solde du patrimoine, alors même que 700 000 € d’actifs ont déjà été transmis hors fiscalité successorale.
La clé: une stratégie globale et planifiée
Le démembrement de propriété est un formidable outil de transmission à la condition expresse qu’il s’intègre dans une feuille de route cohérente avec votre rythme de vie, vos besoins en revenus et vos équilibres familiaux.
Chez IDL Conseil, nous accompagnons les familles dans la planification stratégique de leur patrimoine : définir les bons véhicules (immobilier, CTO, contrat de capitalisation), respecter le calendrier civil et fiscal, et protéger votre autonomie financière avant toute considération fiscale.