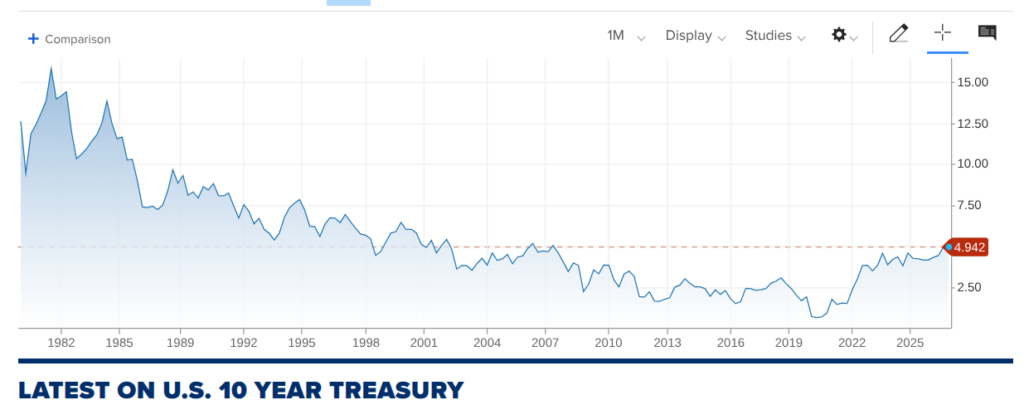
La hausse des taux depuis 5 ans, que j’ai détaillée dans un précédent article, a un revers positif : les nouveaux points d’entrée sur les produits de taux sont devenus nettement plus attractifs qu’il y a quelques années. Mais un problème demeure : si les taux continuent de monter, la valeur des obligations déjà détenues continue de baisser. La question mérite d’être posée clairement : est-il possible de profiter des niveaux de taux actuels sans subir une hausse future ? La réponse est oui, et il existe au moins trois façons d’y parvenir.
1. Le fonds euros bonifié : la solution la plus simple, mais temporaire
Contrairement à un fonds obligataire classique, le fonds euros d’une assurance-vie ne subit pas directement la baisse de valeur d’une obligation quand les taux montent. L’assureur lisse la performance dans le temps grâce à sa réserve de participation aux bénéfices. Le captal, lui, reste garanti à tout moment, pas seulement à l’échéance.
Avec la remontée des taux, plusieurs assureurs proposent aujourd’hui des bonus de rendement attractifs profiter de la hausse des taux. Sous conditions (versement minimum en unités de compte notamment),ils permettent de viser entre 4 % et 5 % net de frais de gestion en 2026 — un niveau resté inatteignable pendant près d’une décennie de taux bas.
Un point de vigilance important : ce bonus est presque toujours temporaire, généralement limité à l’année en cours et à l’année suivante. Il ne permet donc pas de bloquer un taux élevé sur longue période, contrairement aux deux solutions suivantes. Passé ce délai, le rendement du fonds euros retombe à son niveau structurel, généralement plus modeste.
2. Les fonds datés : choisir son échéance selon son horizon
Les fonds obligataires datés permettent d’aller plus loin en verrouillant un rendement actuariel connu à l’avance, à condition de conserver le fonds jusqu’à son échéance. L’un des intérêts de ces fonds est de pouvoir choisir son échéance, selon son propre horizon de placement. Un fonds daté 2028 ne convient pas au même profil qu’un fonds daté 2032.
Voici quelques exemples du marché actuel qui ne sont pas des recommandations mais des illustrations. Avec les données de marché actuelles, un fonds investment grade comme Carmignac Credit 2031 affiche un rendement actuariel de 5,30 % à échéance 2031. En acceptant davantage de risque de crédit, il est possible d’aller chercher plus de 6 %. Par exemple le fondsou Sextant Regatta 2031 affiche 6,64 % de rendement à maturité.
Attention toutefois. Ce supplément de rendement rémunère un risque de défaut plus élevé sur les émetteurs sous-jacents, il ne s’agit pas d’un gain sans contrepartie. Ainsi le fonds Sextant Regatta 2031 est investi sur des obligations à Haut Rendement d’entreprises européennes avec un rating B+. Des entreprises comme Alain Affelou, Asmodée, AccorInvest…
3. Les notes à taux fixe : un rendement connu, un capital garanti sous conditions
Troisième option pour profiter de la hausse des taux. Les produits de taux à capital garanti pour garantir un taux fixé à l’avance sur longue période. C’est plus complexe, alors prenons un exemple concret. Il est possible d’investir sur la note taux fixe 5,80 % Novembre 2026 émise par Goldman Sachs (noté BBB+/A2/A au moment de l’émission). Le mécanisme est le suivant :
- Le titre verse un coupon fixe de 2,90 % par semestre, soit 5,80 % annualisé en valeur faciale.
- L’émetteur peut rembourser le produit par anticipation à chaque date semestrielle, du semestre 2 au semestre 29 — l’investisseur ne connaît donc pas à l’avance la durée réelle de son placement, qui peut varier de 1 à 15 ans.
- Si le produit va jusqu’à son terme (15 ans, en 2041) sans remboursement anticipé, l’investisseur perçoit l’intégralité des coupons cumulés (87 % du capital). Les coupons ne sont pas capitalisés, mais simplement additionnés.
- Le capital est garanti à l’échéance effective du titre mais jamais en cours de vie : une revente anticipée expose à un risque de perte en capital, dépendant des conditions de marché du moment.
- Enfin, l’investisseur porte un risque de crédit sur l’émetteur et son garant : en cas de défaut, de faillite ou de mise en résolution de Goldman Sachs, la garantie de capital ne s’applique plus.
Il existe en réalité une multitude de produits structurés, avec des mécanismes très variés. Le choix d’un capital garanti, comme dans l’exemple ci-dessus, est un critère important pour se protéger de la volatilité, à la différence de produits construits avec des barrières de protection (souvent 30 % ou 40 % de baisse tolérée avant perte en capital), qui offrent généralement un rendement affiché supérieur en contrepartie d’un risque plus élevé.
Ces produits restent complexes, avec des mécanismes de remboursement anticipé, de plafonnement des gains et de risque de crédit qu’il est difficile d’appréhender seul. Il convient donc d’être accompagné par un professionnel avant toute souscription, pour s’assurer que le produit choisi correspond réellement à l’objectif et au profil de risque recherchés.
4. Comparatif : rendement, liquidité, sécurité
Ces trois solutions ne sont pas substituables : elles répondent à des besoins différents plutôt qu’à un choix unique du “meilleur” produit. Elles sont par contre tout à fait combinables entre elles pour profiter de la hausse des taux.
| Solution | Rendement | Liquidité | Sécurité |
|---|---|---|---|
| Fonds euros bonifié | 4-5 % sous conditions, temporaire (1-2 ans) | Très bonne (rachat possible à tout moment) | Élevée : capital garanti en permanence, risque porté par l’assureur |
| Fonds daté | 5% (investment grade) à plus de 6 % (high yield), échéance au choix | Bonne, mais valeur susceptible de fluctuer avant échéance | Dépend de la qualité de crédit du portefeuille ; pas de garantie en capital |
| Note à taux fixe | 5,80 % si conservé 15 ans | Marché secondaire existant, mais prix variable ; capital non garanti avant échéance | Capital garanti uniquement à l’échéance effective, sous réserve de la solvabilité de l’émetteur |
Conclusion pour profiter de la hausse des taux:
Le fonds euros bonifié reste la solution la plus simple et la plus liquide, mais seulement pour profiter ponctuellement de la remontée des taux.
Les fonds datés permettent de verrouiller un rendement sur un horizon choisi, en échange d’un risque de crédit à calibrer selon son profil.
Les notes à taux fixe séduisent par leur capital garanti à l’échéance, mais leur mécanique mérite d’être décortiquée avec attention, idéalement accompagné d’un professionnel.
Dans tous les cas, aucune de ces trois solutions ne doit constituer, à elle seule, l’intégralité d’une allocation : la diversification entre ces différents outils, et plus largement entre les enveloppes et classes d’actifs, reste la meilleure protection contre l’incertitude sur l’évolution future des taux.
Vous souhaitez identifier la solution la plus adaptée à votre horizon et à votre tolérance au risque ? Contactez-moi pour un premier échange sans engagement.