Un client, en couple depuis quinze ans mais jamais marié, pensait naturellement que sa compagne hériterait de lui sans difficulté. La réalité fiscale était tout autre : aux yeux de la loi, le concubinage n’ouvre aucun droit automatique entre partenaires. Sans PACS ni mariage, sa compagne aurait dû s’acquitter de 60 % de droits de succession sur ce qu’elle recevait. Ce cas illustre pourquoi tout projet de transmission doit commencer par une question simple, mais rarement posée : que dit réellement la loi dans votre situation ?
1. Commencer par un bilan des droits de succession
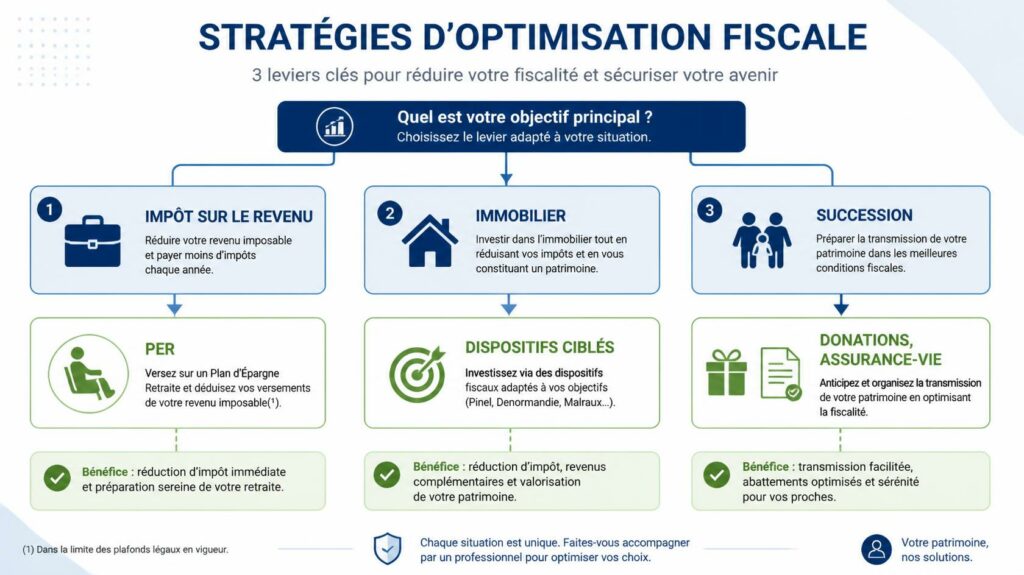
C’est la première étape que je mène systématiquement avec mes clients, dans la continuité d’un bilan patrimonial complet : calculer, dans leur situation actuelle, ce que percevraient réellement leurs héritiers en cas de décès aujourd’hui. Ce calcul dépend de deux paramètres essentiels, souvent sous-estimés : le régime matrimonial (marié, pacsé, en concubinage, sous quel contrat) et le lien de parenté exact avec chaque héritier. Le conjoint marié ou pacsé est totalement exonéré de droits de succession ; un enfant bénéficie d’un abattement de 100 000 € puis d’un barème progressif de 5 % à 45 % (voir le barème officiel des droits de succession sur service-public.fr) ; un concubin, en revanche, ne bénéficie d’aucun abattement automatique et se voit appliquer un taux de 60 % dès le premier euro. Sans ce bilan initial, impossible de savoir si une stratégie de transmission est réellement nécessaire, et surtout dans quelle direction.
2. Identifier ses propres besoins avant de donner
Une donation est, par nature, irrévocable. Avant de transmettre quoi que ce soit, il est indispensable d’évaluer précisément de quoi l’on a soi-même besoin pour vivre sereinement, sans naïveté ni excès de générosité prématurée — une réflexion qui rejoint celle menée pour préparer sa retraite dès 40 ans. Mais l’équation ne s’arrête pas là : il faut aussi se demander de quoi vos héritiers ont réellement besoin, et à quel moment. Transmettre une somme importante à un enfant trop jeune peut produire l’effet inverse de l’intention initiale — décourager l’autonomie plutôt que la favoriser, ou exposer une somme mal gérée à des risques disproportionnés pour son âge.
3. Connaître les dispositifs et abattements disponibles
Une fois ce double diagnostic posé, plusieurs leviers légaux, encadrés par le Code général des impôts (article 779), permettent de transmettre en limitant, voire en annulant, la fiscalité :
- 100 000 € par parent et par enfant, renouvelables tous les 15 ans (ligne directe) ;
- 31 865 € supplémentaires via le don familial de sommes d’argent (article 790 G du CGI), également renouvelables tous les 15 ans — attention, ce dispositif est réservé aux dons de sommes d’argent (il ne s’applique pas à un bien immobilier ou à des titres) et suppose que le bénéficiaire soit majeur et que le donateur ait moins de 80 ans ;
- 80 724 € entre époux ou partenaires de PACS ;
- 31 865 € de grand-parent à petit-enfant ;
- 159 325 € cumulables pour tout héritier en situation de handicap.
Un couple avec deux enfants peut ainsi transmettre, en une seule opération et sans aucun droit, plus de 260 000 € par enfant en combinant ces différents abattements — un montant qui se reconstitue intégralement quinze ans plus tard.
4. Une approche sur-mesure, surtout pour les patrimoines complexes
Chaque situation étant différente, l’approche que je privilégie chez IDL Conseil est systématiquement personnalisée. Les règles de transmission sont complexes, et certains dispositifs, souvent méconnus — comme le pacte Dutreil pour la transmission d’entreprise — se révèlent particulièrement puissants dans des configurations spécifiques. J’ai récemment accompagné un chef d’entreprise dans l’organisation de la transmission de son patrimoine professionnel. Ce travail a permis de structurer une transmission progressive et organisée d’un patrimoine important, tout en optimisant significativement la fiscalité associée — un exercice qui demande une vision d’ensemble, bien au-delà d’un simple calcul d’abattement.
5. Ne pas oublier le rôle des enveloppes d’investissement
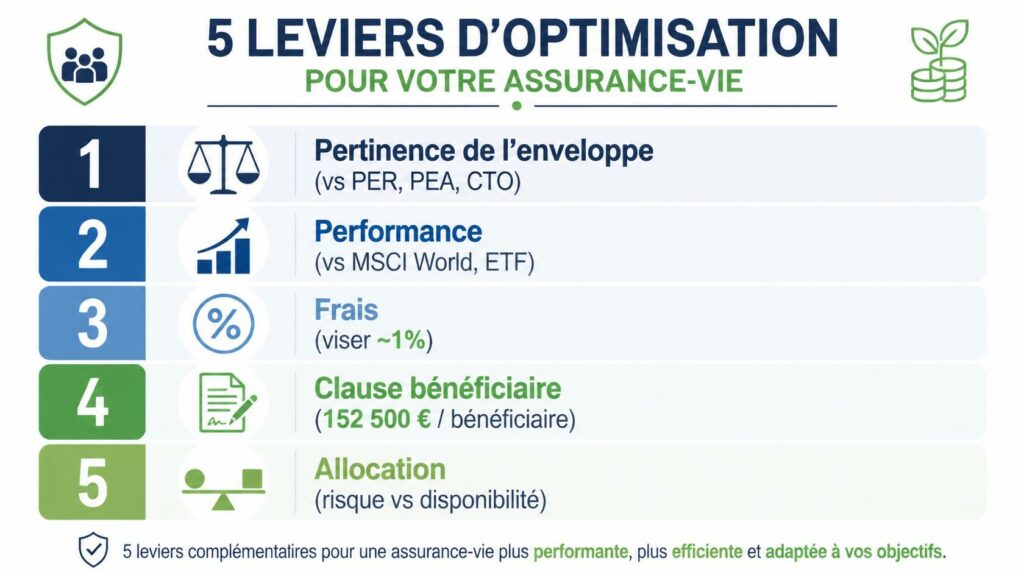
Au-delà des dispositifs de donation classiques, le choix des enveloppes patrimoniales joue un rôle déterminant dans l’optimisation de la transmission. J’ai accompagné un client dont le patrimoine était principalement composé d’un compte-titres ordinaire et d’un PEA — deux enveloppes qui, transmises telles quelles, l’exposaient à une fiscalité successorale lourde. L’ouverture d’une assurance-vie, assortie d’une clause bénéficiaire soigneusement rédigée, a permis de réduire considérablement la facture fiscale finale, grâce à l’abattement de 152 500 € par bénéficiaire propre à cette enveloppe.
Conclusion
Optimiser la transmission de son vivant ne se résume pas à multiplier les donations : cela commence par un diagnostic précis de sa situation réelle, se poursuit par un équilibre entre ses propres besoins et ceux de ses héritiers, et s’achève par le choix des bons outils — abattements, donations, mais aussi enveloppes d’investissement adaptées.
Vous souhaitez faire le bilan de vos droits de succession et anticiper votre transmission ? Contactez-moi pour un premier échange sans engagement.