Ma fille m’a demandé ce week-end si mon argent était à l’abri en cas de grave crise en France. La question n’a rien d’absurde au vu de l’actualité. Elle mérite une réponse honnête, ni faussement rassurante, ni alarmiste. Voici celle que je lui ai donnée.
1. Ce qui se passe vraiment : un signal, pas une panique
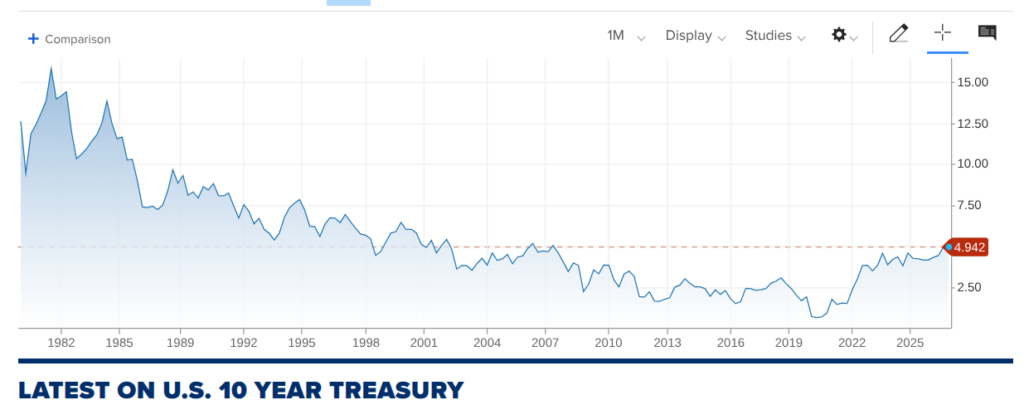
Le 22 octobre 2026, le rendement de l’OAT à 10 ans a atteint 5,14 %, son plus haut niveau depuis juillet 2002. Il était à 3,4 % il y a un an. L’écart avec le taux allemand (le « spread » OAT-Bund), qui mesure la défiance des investisseurs envers la signature française, est passé d’environ 70 points de base fin 2025 à près de 165-170 aujourd’hui, soit plus du double en moins de deux mois.
Côté agences de notation, Moody’s a maintenu le 23 octobre la note Aa3 de la France, mais avec une perspective négative. Fitch et S&P sont déjà à A+, et Fitch a prévenu le 12 octobre qu’une nouvelle hausse substantielle de la dette pourrait entraîner une dégradation. La dette publique approche 119 % du PIB et pourrait dépasser 120 % en 2027.
Il faut toutefois garder la nuance. Les analystes y voient une défiance propre aux finances publiques françaises, pas une crise généralisée de la zone euro. Goldman Sachs table même sur un retour progressif du spread vers 100 points de base fin 2027, si la crédibilité budgétaire revient. C’est un avertissement sérieux, pas un scénario de catastrophe annoncé.
2. Quand l’épargne est spoliée : les leçons de « Pourquoi les nations échouent »
Pour mesurer le risque, j’ai repensé à un livre qui m’a marqué : Pourquoi les nations échouent, de Daron Acemoglu et James Robinson, récompensés par le prix Nobel d’économie 2024. Leur thèse tient en une idée : la prospérité d’un pays dépend de ses institutions.
Les institutions inclusives protègent la propriété et partagent le pouvoir. Les institutions extractives, à l’inverse, sont organisées pour qu’une minorité s’approprie les richesses du reste de la population.
Les exemples qu’ils décrivent rappellent à quel point l’épargne est fragile quand les institutions sont défaillantes:
- L’hyperinflation, au Zimbabwe comme dans l’Allemagne des années 1920, qui a réduit à néant l’épargne détenue en monnaie locale.
- L’Argentine, où l’échange forcé de dollars en pesos a fait perdre environ 75 % de la valeur de l’épargne détenue.
- La Corée du Nord, où la population a été forcée d’échanger ses anciens billets contre des nouveaux, dans la limite d’environ 40 dollars. L’État a gardé tout le reste.
La différence avec la France est considérable : nous disposons d’institutions inclusives. La propriété y est protégée par un État de droit, la justice est indépendante, le pouvoir s’exerce sous contrôle du Parlement, de la presse et des électeurs. Une spoliation brutale de l’épargne y est donc très peu plausible. Ce n’est pas le même monde que celui de ces exemples.
Cela ne signifie pas que le risque est nul. Les institutions ne sont jamais acquises définitivement, et une crise budgétaire peut produire des effets bien moins spectaculaires, mais bien réels : impôts qui augmentent, accès temporairement restreint, monnaie qui s’affaiblit. Même dans une démocratie, mieux vaut ne pas mettre tous ses œufs dans le même panier.
3. Ce que risque concrètement un épargnant en France
Le risque n’est pas un défaut de la France du jour au lendemain. C’est un environnement plus dur : taux plus élevés, croissance faible, tensions politiques, fiscalité qui peut s’alourdir. Selon l’endroit où se trouve votre épargne, l’exposition n’est pas la même.
- Les liquidités sur compte ou livret. Le danger le plus certain est l’inflation, qui les ronge sans bruit. Dans les cas extrêmes, la garantie des dépôts est limitée à 100 000 € par client et par banque. Deux démocraties de la zone euro ont connu des situations de ce type : Chypre en 2013 (dépôts supérieurs à ce seuil ponctionnés) et la Grèce en 2015 (retraits plafonnés). La France n’est pas la Grèce, mais c’est un rappel utile.
- Le fonds euros de l’assurance-vie. Il est investi en grande partie en obligations, dont de la dette française, et reste donc lié au sort de l’État. La loi Sapin 2 permet aussi au Haut Conseil de stabilité financière de suspendre temporairement les rachats, arbitrages et avances, pour trois mois renouvelables une fois, soit six mois maximum. Ce dispositif n’a jamais été activé depuis 2016, et votre épargne reste votre propriété, mais l’accès à l’argent peut être gelé.
- La concentration sur un seul pays. Résidence principale, livrets, assurance-vie en euros : tout dépend de la même économie, de la même fiscalité et de la même monnaie. C’est le risque que je décrivais dans mon article sur la méthode 3D.
4. Pourquoi des actions diversifiées sont une vraie protection
Quand vous achetez un ETF monde, vous ne prêtez pas à un État : vous devenez actionnaire de plusieurs milliers d’entreprises qui vendent leurs produits sur toute la planète. La France ne pèse que quelques pourcents d’un indice mondial. Une crise de la dette française pèserait sur les entreprises françaises, pas sur Microsoft, Nestlé ou Toyota. Et ces actions sont cotées en dollars, en francs suisses, en yens : si l’euro s’affaiblit, leur valeur exprimée en euros augmente mécaniquement.
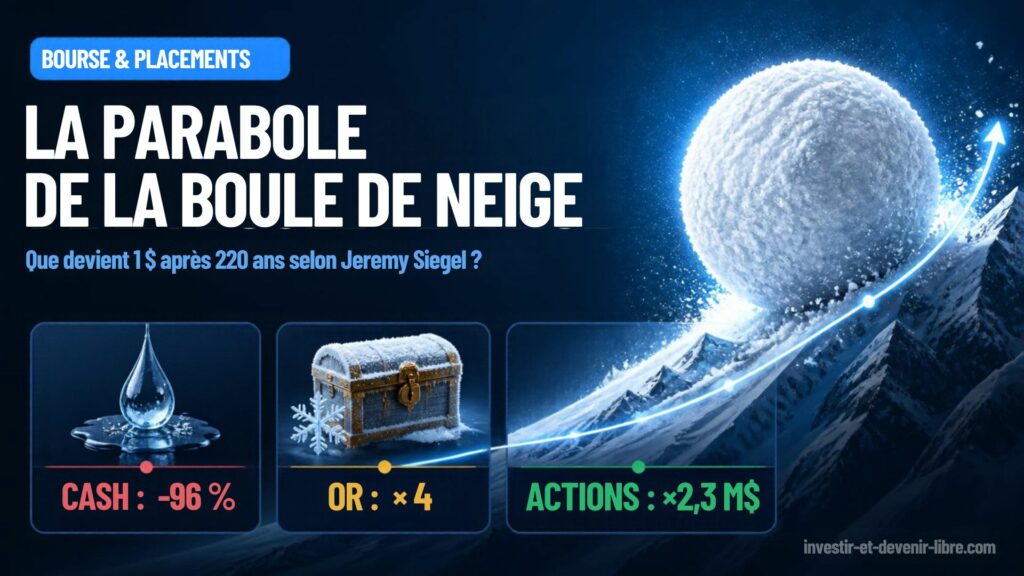
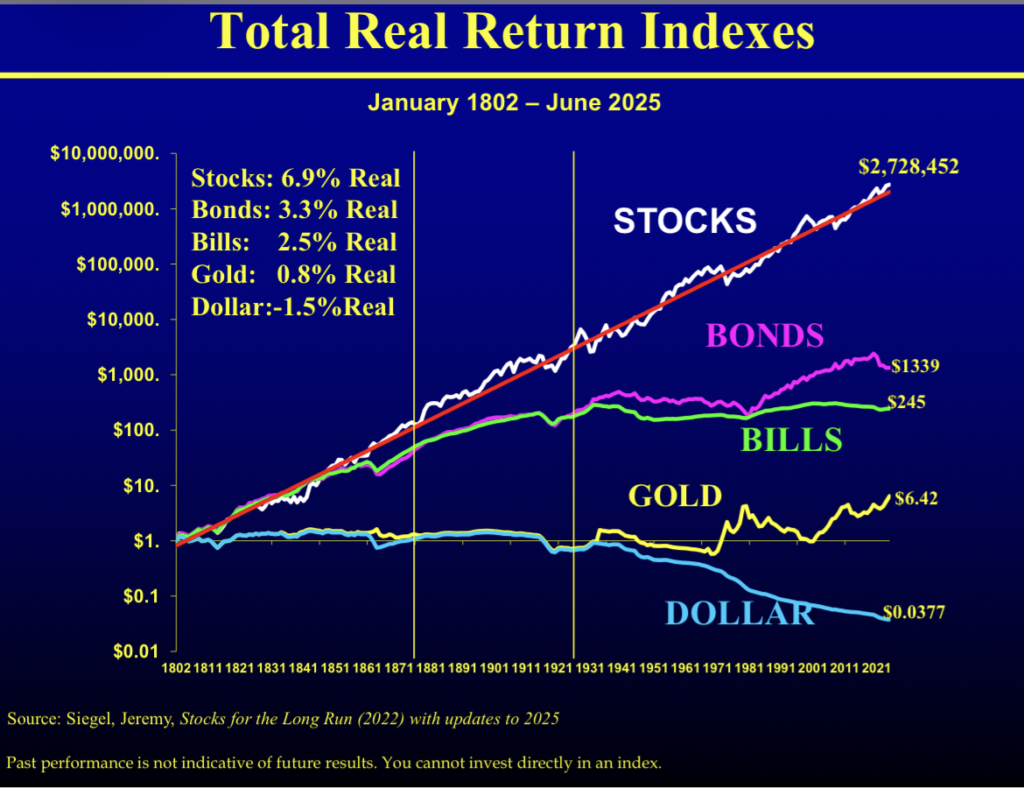
C’est aussi la leçon de Jeremy Siegel. Sur deux siècles, avec guerres mondiales, crises souveraines et dévaluations, les actions ont conservé un rendement réel d’environ 6,8 % par an, comme je le détaille dans mon article sur le rendement futur des actions. Une action est une part de bien réel qui produit des bénéfices, alors qu’un solde de compte ne reste qu’une promesse en monnaie locale.
Les actions ne sont pas pour autant un abri immédiat : elles fluctuent, et il y a eu des périodes de baisse prolongée (2000-2008). Leur protection joue sur le long terme. Elles n’ont pas vocation à financer vos imprévus, c’est le rôle de votre épargne de précaution.
5. Aller plus loin : la méthode 3D et un peu d’or
Les actions ne sont qu’un des étages. La méthode 3D consiste à diversifier à trois niveaux : les actifs (actions, immobilier, matières premières), les zones géographiques et les devises. C’est la même logique que dans mon article sur la diversification pour affronter les crises. L’investisseur Jim Rogers conseille même de détenir une petite partie de son capital physiquement hors de son pays, pour se protéger d’éventuels troubles locaux.
L’or joue un rôle d’assurance, avec ses limites : il ne produit ni dividende ni loyer, ce qui a un coût d’opportunité réel. Pour cette raison, j’en recommande une part modeste, inférieure à 10 % du patrimoine, et seulement une fois qu’on a déjà construit une base d’investissements productifs.
6. Ce que j’ai répondu à ma fille
Ma réponse tient en quatre idées :
- Garder une épargne de précaution raisonnable, et ne pas laisser dormir davantage de liquidités sur un compte.
- Détenir sur le long terme des actions largement diversifiées, qui reposent sur l’économie mondiale plutôt que sur un seul pays.
- Diversifier son patrimoine entre plusieurs actifs, zones géographiques et devises, avec une petite part d’or comme assurance.
- Ne rien faire de brusque en cas de panique : vendre au plus bas est la pire des réponses à une crise.
Conclusion : ni déni ni panique
Personne n’a de boule de cristal, ni sur la trajectoire des finances publiques françaises ni sur la date d’une éventuelle crise. Nos institutions nous protègent des scénarios les plus extrêmes, mais l‘histoire rappelle qu’elles ne dispensent pas de prudence. La diversification a un avantage rare : elle protège sans qu’on ait besoin de prédire quoi que ce soit. Elle coûte peu et réduit la dépendance de votre patrimoine à un seul pays, une seule monnaie, une seule décision politique.
Vous souhaitez vérifier si votre patrimoine est réellement diversifié face à ce type de risque ? Contactez-moi pour un premier échange sans engagement.