Quand on parle d’investir son argent, beaucoup d’épargnants ont le sentiment de faire face à un dilemme cornélien. Prendre des risques inconsidérés en bourse, ou « jouer la sécurité » en laissant dormir leur capital sur un compte courant ou un livret.
L’illusion est que la notion même de sécurité est souvent trompeuse. Ce qui paraît rassurant à court terme est précisément ce qui nous appauvrit à long terme.
Pour matérialiser ce phénomène simplement, j’aime utiliser une métaphore simple : la parabole de la boule de neige.
Imaginez trois personnes qui reçoivent exactement la même petite boule de neige au départ, l’équivalent d’un euro ou un dollar et qui choisissent trois manières bien différentes de la gérer sur le temps long.
1. Laisser fondre sa boule au soleil (Le Cash)
La première personne refuse tout aléa. Pour être certaine de ne rien perdre, elle pose sa boule de neige sur la table de son salon ou la glisse sous son matelas.
Le résultat ne se fait pas attendre : exposée à l’air ambiant, la boule fond inéluctablement.
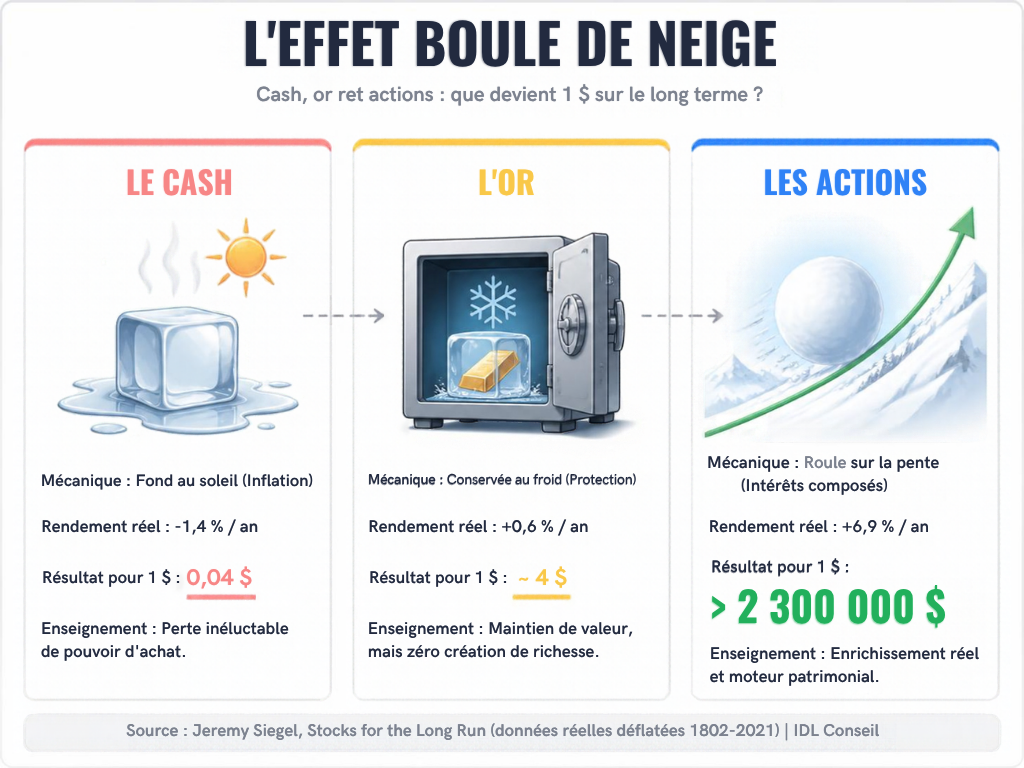
C’est l’illustration exacte de l’argent laissé sur un compte bancaire ou dans des liquidités non rémunérées. L’ennemi invisible s’appelle ici l’inflation. Sur votre relevé bancaire, le montant affiché ne baisse pas, mais ce que cet argent permet réellement d’acheter s’évapore un peu plus chaque jour.
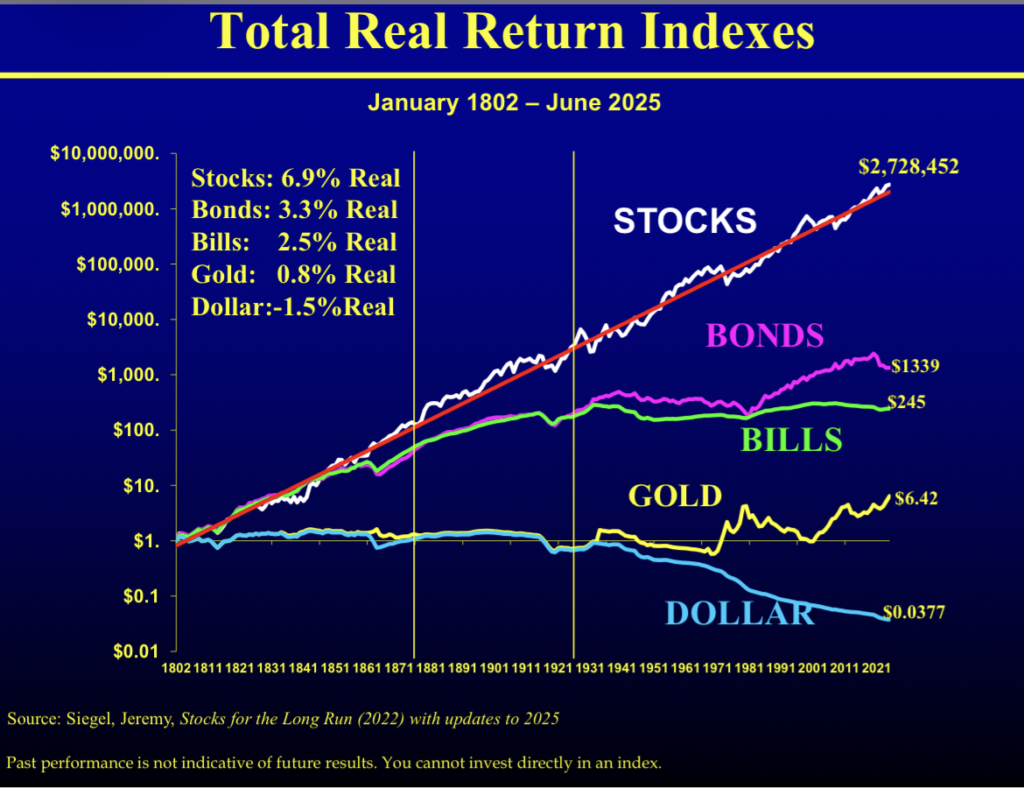
Dans son livre Stocks for the Long Run, Jeremy Siegel, professeur à la Wharton School a mesuré l’évolution du pouvoir d’achat d’un dollar américain conservé sous forme de liquidités sur plus de deux siècles :
Au bout de 220 ans, un dollar conservé en cash ne vaut plus que 3 à 4 centimes en pouvoir d’achat réel.
Garder tout son capital en cash ne supprime pas le risque : cela transforme la volatilité court terme en une certitude mathématique d’appauvrissement.
2. Enfermer sa boule au congélateur (L’Or)
La deuxième personne est plus avisée. Consciente du danger de la fonte, elle décide d’enfermer sa boule de neige dans un congélateur.
Deux siècles plus tard, le constat est double :
- La bonne nouvelle : la boule de neige est intacte. Elle n’a pas perdu un gramme de glace.
- La mauvaise nouvelle : il a fallu payer l’électricité pour maintenir le froid, et la boule n’a pas grossi d’un millimètre.
C’est le comportement classique de l’or physique sur très longue période :
- Un conservateur de pouvoir d’achat : une once d’or achetait une belle toge dans la Rome antique ; elle permet aujourd’hui de s’offrir un costume sur mesure de qualité équivalente. L’or neutralise l’érosion monétaire.
- Un actif improductif : une barre d’or ne produit pas de chiffre d’affaires, ne dépose pas de brevet, ne crée pas d’emploi et ne verse aucun dividende. Selon les calculs de Jeremy Siegel, son rendement réel annualisé tourne autour de +0,6 % par an net d’inflation sur plus de deux siècles.
L’or empêche votre boule de fondre, mais il ne crée aucun élan patrimonial.
3. Faire rouler sa boule du haut de la colline (les Actions)
La troisième personne adopte une tout autre philosophie. Elle gravit une colline enneigée, dépose sa boule au sommet et lui donne une impulsion pour la faire descendre la pente.
Au début, la boule est petite et avance tranquillement. Mais en roulant, elle agglomère de nouvelles couches de neige. Plus elle avance, plus sa surface de contact grandit, et plus elle grossit rapidement : c’est le principe même de l’effet boule de neige permis par les intérêts composés.
Ce phénomène représente la trajectoire historique des actions d’entreprises.
Contrairement à un billet de banque ou à un lingot d’or inerte, une action est une part du capital d’entreprises vivantes. Ces entreprises s’adaptent, répercutent l’inflation sur leurs prix de vente, innovent, dégagent des bénéfices et réinvestissent une partie de leurs gains tout en versant des dividendes.
Les données historiques répertoriées par Siegel entre 1802 et 2021 mettent en lumière un contraste saisissant :
- 1 dollar investi en actions américaines (dividendes réinvestis) s’est transformé en plus de 2,3 millions de dollars en pouvoir d’achat réel.
- Cela correspond à un rendement réel moyen de 6,9 % par an net d’inflation, maintenu malgré les crises de 1929, deux guerres mondiales, les chocs pétroliers, la bulle internet et la crise sanitaire.
Bilan comparatif : que deviennent 1$ sur longue durée ?
Pour synthétiser la parabole de la boule de neige selon les données historiques de Siegel :
Comment appliquer cette leçon à votre épargne aujourd’hui ?
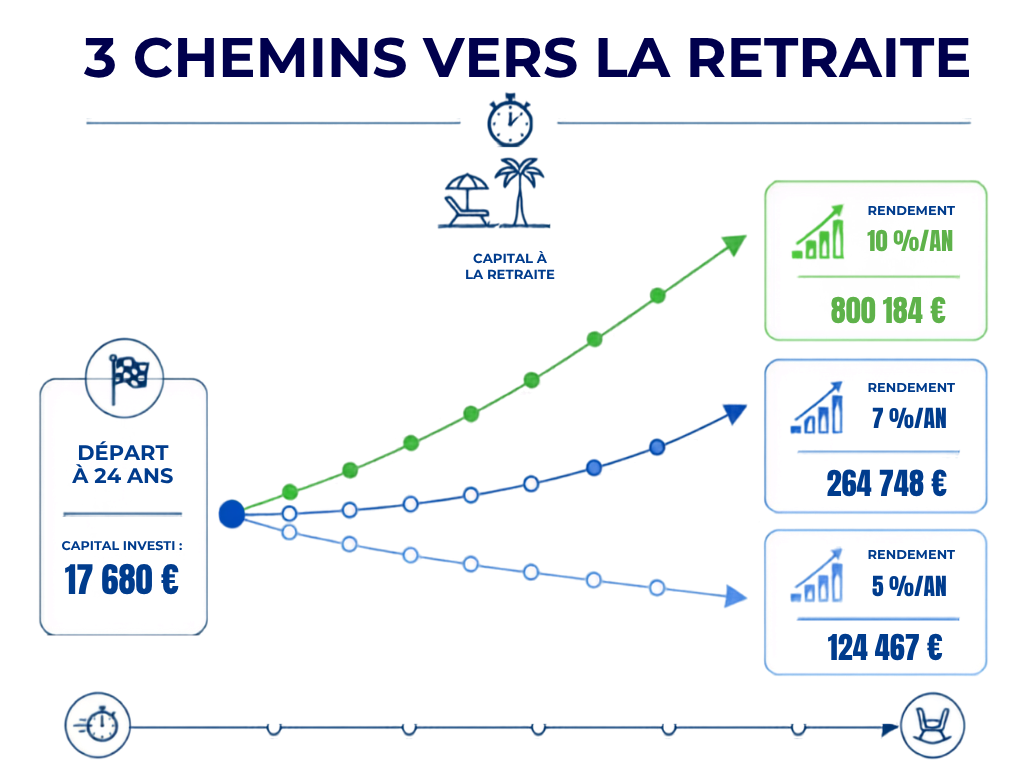
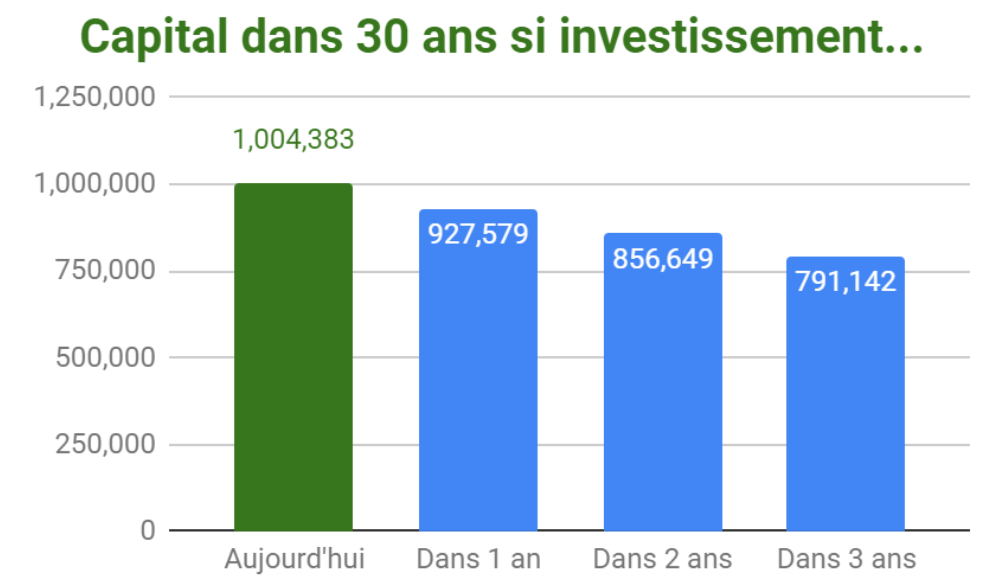
Vous n’avez pas un horizon d’investissement de 220 ans ! Toutefois, il n’est pas nécessaire d’attendre plusieurs siècles pour ressentir la puissance de cette mécanique. Sur 15, 20 ou 30 ans, la durée d’une vie active ou de la préparation d’une retraite, la boule de neige opère déjà son effet.
Voici trois règles simples pour organiser votre patrimoine :
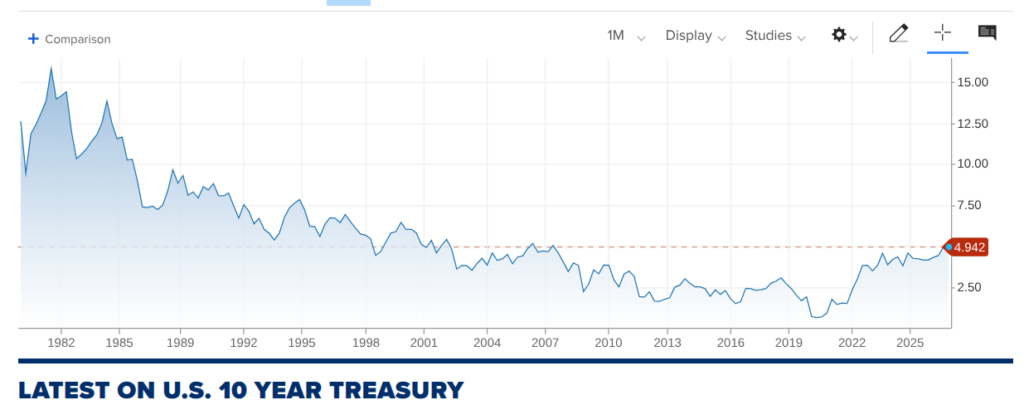
- Gardez du cash pour les imprévus : conservez l’équivalent de 3 à 6 mois de dépenses courantes sur un livret sécurisé. C’est votre coussin de sécurité psychologique. Au-delà, l’argent qui dort perd de la valeur chaque mois. Selon votre situation, il peut être utile d’étendre au-dela de 6 mois et de profiter de la hausse des taux.
- Considérez l’or comme une assurance, pas comme un moteur : détenir une petite part d’or peut avoir du sens pour diversifier un portefeuille lors de crises géopolitiques majeures, mais ce n’est pas lui qui financera votre liberté financière. Encore faut-il ne pas investir en pleine euphorie
- Logez vos investissements dans les bonnes enveloppes fiscales : pour faire grossir votre boule de neige sans subir de frottements fiscaux excessifs, tirez parti du Plan d’Épargne en Actions (PEA), de l’assurance-vie ou du Plan d’Épargne Retraite (PER), en privilégiant des ETF indiciels.
La principale difficulté n’est pas technique : elle est comportementale. Le secret consiste à ne pas arrêter la boule en chemin quand le marché traverse un épisode de tempête.
Envie d’activer votre propre boule de neige financière ?
Vous souhaitez mettre en place une stratégie d’investissement efficace, optimiser votre fiscalité et bâtir un portefeuille résilient sur le long terme ?
Prendre rendez-vous pour un échange découverte
Rappel réglementaire : conformément aux recommandations de l’Autorité des Marchés Financiers (AMF), les performances passées ne préjugent pas des performances futures. Tout investissement comporte un risque de perte en capital. Veillez à adapter vos placements à vos objectifs et à votre profil d’investisseur.