En gestion de patrimoine, deux dogmes s’affrontent en permanence. D’un côté, la sagesse populaire répète qu’il ne faut jamais mettre tous ses œufs dans le même panier. De l’autre, certains investisseurs suggèrent de mettre tous leurs œufs dans le même panier et de le surveiller de près ! .
Dans mon propre parcours d’investisseur, j’ai expérimenté les deux faces de la concentration. Miser fortement sur l’immobilier aux États-Unis, puis concentrer mon patrimoine financier sur les actions internationales, a été un accélérateur décisif. À l’inverse, à 19 ans j’ai acheté un produit structuré complexe à l’aide d’un emprunt étudiant : ce pari concentré s’est soldé par une perte sèche.
Ces deux expériences résument toute la subtilité du sujet. La question n’est pas de choisir entre diversification et concentration, mais de comprendre quel risque vous acceptez de prendre et combien vous coûte une prudence excessive.
La concentration : un levier puissant à condition de pas perdre
Concentrer son capital sur une classe d’actifs ou une conviction forte agit comme un amplificateur. Lorsque la thèse d’investissement se révèle exacte, l‘enrichissement est beaucoup plus rapide qu’avec un portefeuille dilué sur vingt supports différents.
Mais cette mécanique comporte une règle absolue : il ne faut pas se tromper sur la nature de l’actif.
Ce qui autorise rationnellement la concentration, ce n’est pas la certitude de gagner à court terme. C’est la quasi-certitude que l’actif détenu ne peut pas tomber à zéro. Il faut ici distinguer deux notions que beaucoup d’épargnants confondent :
- La volatilité temporaire : la valeur de votre patrimoine baisse de 30 % ou 40 % lors d’une crise économique, puis se redresse au fil des années grâce à la création de valeur des entreprises ou aux loyers perçus.
- La destruction permanente du capital : l’actif perd définitivement sa valeur sans espoir de récupération.
Un produit structuré opaque, une action individuelle en faillite ou un actif purement spéculatif exposent à ce risque de perte irréversible. C’est précisément la raison pour laquelle je ne ferais jamais all-in sur le Bitcoin : aussi intéressant soit-il comme actif de diversification marginal, sa valeur ne repose sur aucun flux de trésorerie productif, et un scénario de perte quasi totale reste mathématiquement envisageable.
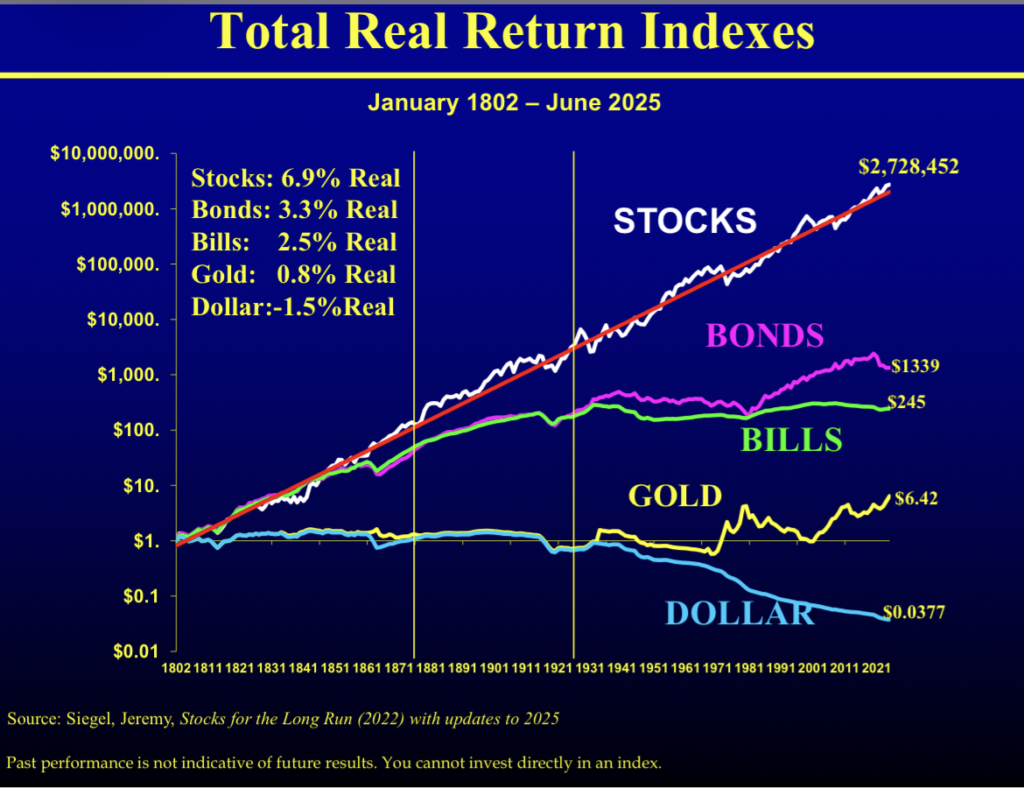
À l’inverse, l’immobilier locatif bien acheté ou un ETF répliquant un grand indice mondial (comme le MSCI World ou le S&P 500) reposent sur des actifs tangibles et sur la croissance bénéficiaire de centaines de grandes entreprises. Pour que ces indices tombent à zéro, il faudrait la disparition pure et simple de l’économie mondiale. Ce plancher structurel rend la concentration sur les actions mondiales ou l’immobilier soutenable sur le long terme.
Le piège silencieux de la sur-diversification : le coût d’opportunité
Face à la peur de perdre, la majorité des épargnants français tombent dans l’excès inverse : ils sur-diversifient et empilent les supports dits « sans risque » (livrets réglementés, fonds en euros, obligations court terme, monétaire).
À court terme, cette allocation procure un confort psychologique indéniable. La courbe de valorisation ne baisse presque jamais. Pourtant, sur un horizon de vingt, trente ou quarante ans, cette prudence apparente engendre un coût d’opportunité considérable.
Pour mesurer l’impact réel de ce choix, observons l’évolution d’un capital initial de 100 000 € placé pendant 40 ans selon quatre niveaux de rendement annuel moyen (avant fiscalité et inflation) :
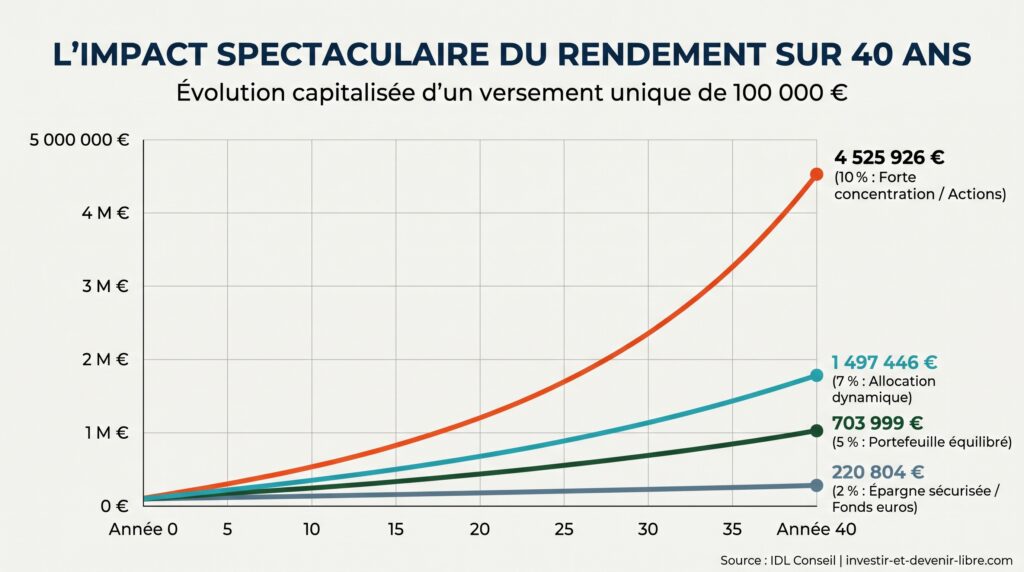
Les chiffres parlent d’eux-mêmes. Entre un placement sécurisé à 2 % et une allocation investie sur les marchés actions mondiaux à 7 % annualisés, l’écart dépasse 1,27 million d’euros pour un même capital de départ. Entre 2 % et 10 %, la différence atteint 4,3 millions d’euros.
En voulant éliminer le risque de volatilité à court terme, l’épargnant s’expose au risque le plus grave pour son patrimoine : l’insuffisance de rendement face à l’inflation et à ses objectifs de vie.
Comment arbitrer concrètement selon votre situation patrimoniale ?
Plutôt que d’opposer diversification et concentration, la démarche la plus robuste consiste à combiner les deux à travers une architecture dite « cœur-satellite ».
1. Le cœur du portefeuille : diversifier pour ne jamais aller à zéro
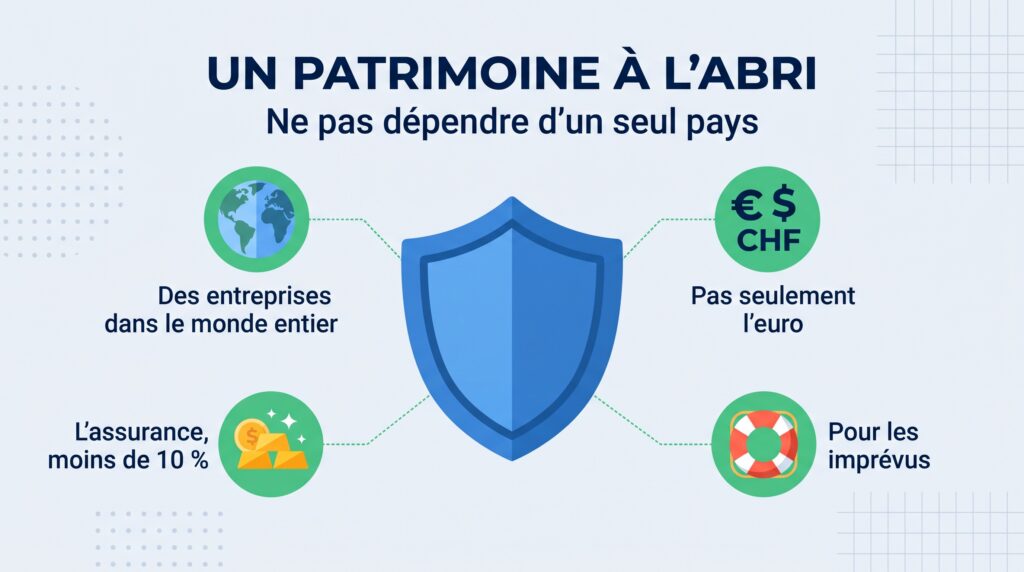
Le socle de votre patrimoine financier doit reposer sur des actifs productifs largement diversifiés. En pratique, un ou deux ETF indiciels mondiaux (MSCI World ou S&P 500 complété par l’Europe et les marchés émergents) suffisent à détenir des parts dans plus de 1 500 entreprises internationales. Vous êtes ainsi concentré sur la classe d’actifs actions, tout en étant diversifié sur les entreprises, les secteurs et les devises.
2. Les poches de conviction : concentrer de manière maîtrisée
Si vous disposez d’une expertise particulière ou d’une forte conviction, vous pouvez concentrer une fraction minoritaire de votre patrimoine : immobilier locatif en direct, surpondération d’une zone géographique ou d’un facteur boursier, voire une petite poche d’actifs alternatifs (or ou cryptomonnaies dans la limite de 2 % à 5 % maximum). En cas d’erreur sur cette poche, le cœur de votre patrimoine reste intact.
3. Trois critères pour calibrer votre curseur
- Votre horizon de placement : au-delà de quinze ans, le temps lisse statistiquement les crises boursières et réduit le risque de perte réelle.
- Votre capacité d’épargne future : un jeune actif dispose d’un capital humain élevé ; ses revenus futurs absorbent la volatilité de son épargne actuelle. À l’approche de la retraite, sécuriser trois à cinq années de dépenses devient prioritaire.
- Votre tolérance psychologique : une allocation à 100 % en actions n’a d’intérêt que si vous êtes capable de ne pas vendre dans la panique lors d’une chute de marché.
Faut-il choisir entre diversification et concentration ?
En matière d’investissement, diversifiez pour survivre, concentrez pour bâtir.
Lors d’une assemblée générale de Berkshire Hathaway, Warren Buffett résumait ce paradoxe avec une formule devenue célèbre : « La diversification est une protection contre l’ignorance. » Mais il précisait immédiatement une nuance essentielle pour l’épargnant particulier : si vous ne savez pas analyser individuellement les bilans d’entreprises, détenir l’ensemble du marché (via des fonds indiciels) constitue une approche parfaitement saine et rationnelle. Autrement dit, concentrez uniquement là où vous disposez d’un véritable avantage, et utilisez la diversification indicielle pour tout le reste.
La diversification protège votre patrimoine contre l’accident individuel, la faillite d’une entreprise ou l’erreur de jugement sur un produit complexe. La concentration sur les classes d’actifs productives — actions mondiales et immobilier — protège quant à elle votre pouvoir d’achat contre l’érosion monétaire et capture la croissance économique sur plusieurs décennies. L’équilibre idéal n’est donc pas une moyenne tiède, mais une allocation claire où chaque euro a un rôle précis et un horizon défini.
Vous souhaitez structurer votre allocation d’actifs et optimiser votre patrimoine selon votre situation ? Découvrez l’accompagnement patrimonial indépendant d’IDL Conseil sur investir-et-devenir-libre.com/accompagnement.
Avertissement et mentions réglementaires
Cet article est rédigé à titre strictement pédagogique et informatif. Il ne constitue ni un conseil en investissement personnalisé, ni une recommandation d’achat ou de vente d’instruments financiers. Tout investissement sur les marchés financiers ou dans l’immobilier comporte un risque de perte en capital et d’illiquidité ; les performances passées ne préjugent pas des performances futures.